موجة البيع في الأسواق الإندونيسية تتفاقم بعد تحذير MSCI
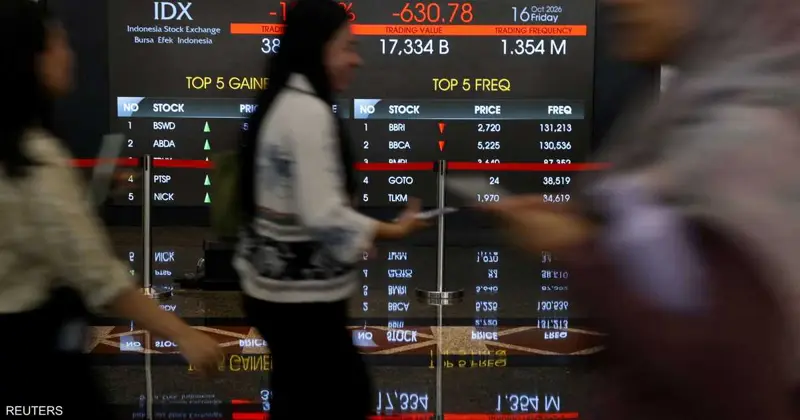
وتراجع مؤشر جاكرتا المركب للأسهم بنسبة وصلت إلى 5.4 بالمئة خلال تعاملات الاثنين، بعد هبوط حاد بلغ 12 بالمئة في الجلسة السابقة، ليكرس مكانة إندونيسيا كأسوأ سوق أسهم أداءً في العالم خلال العام الجاري. وامتدت الضغوط إلى سوق الدين والعملات، إذ ارتفع العائد على السندات الحكومية لأجل عشر سنوات بمقدار 12 نقطة أساس ليصل إلى أعلى مستوى له في أربعة أشهر، فيما تراجعت الروبية الإندونيسية بنحو 0.2 بالمئة أمام الدولار. وكانت MSCI قد أعلنت الجمعة أنها تدرس خفض تصنيف إندونيسيا من فئة "الأسواق الناشئة" إلى فئة "الأسواق المستقلة" (Standalone Market)، في خطوة تتجاوز بكثير احتمال نقلها إلى فئة "الأسواق الحدودية" الذي كانت قد لوحت به في يناير الماضي. وأرجعت الشركة هذا التوجه إلى استمرار المخاوف المتعلقة بهياكل الملكية غير الواضحة لبعض الشركات، إضافة إلى شبهات حول وجود تداولات منسقة وتلاعبات في السوق، معتبرة أن الإصلاحات التنظيمية التي أعلنتها السلطات الإندونيسية خلال العام الجاري لم تحقق تقدماً كافياً لمعالجة هذه الإشكالات. وقالت يوجينيا فيكتورينو، رئيسة استراتيجية آسيا لدى بنك "إس إي بي" السويدي في سنغافورة، إن المستثمرين الأجانب ينفذون حالياً "عملية خروج واسعة النطاق" من سوق الأسهم الإندونيسية، بينما بدأت تداعيات ذلك تمتد إلى سوق السندات أيضاً. وأضافت أن تراجع الروبية يقلص العوائد الحقيقية للمستثمرين، ما يدفع الصناديق العالمية إلى الترقب من خارج السوق بدلاً من زيادة انكشافها على الأصول الإندونيسية. ووفق البيانات المتاحة، سحب المستثمرون الأجانب نحو 5.1 مليارات دولار من سوق الأسهم الإندونيسية منذ بداية عام 2026، ما يضع البلاد على مسار تسجيل أكبر نزوح سنوي لرؤوس الأموال في تاريخها. وفي محاولة لطمأنة المستثمرين، يعتزم مسؤولون إندونيسيون عقد اجتماع مع إدارة MSCI للحصول على توضيحات بشأن أسباب التلويح بخفض التصنيف. كما أعلنت هيئة الخدمات المالية أنها رصدت دلائل على وجود تلاعبات في تداولات وأسعار أسهم ثلاث شركات خلال عمليات الاكتتاب العام الأولي. وكانت جاكرتا قد اتخذت عدة خطوات خلال الأشهر الماضية لتحسين ثقة المستثمرين، شملت تشديد قواعد الأسهم الحرة للتداول، ورفع متطلبات الإفصاح عن المساهمين، وتعزيز الرقابة على الملكيات المركزة وحركات التداول غير الاعتيادية. لكن MSCI ترى أن المخاوف لا تزال قائمة، خصوصاً فيما يتعلق بضعف إجراءات الإنفاذ والعقوبات، مشيرة إلى أنها ستتخذ قرارها النهائي بشأن تصنيف إندونيسيا بحلول يونيو 2027. يحذر محللون من أن إزالة السوق الإندونيسية من المؤشرات العالمية الرئيسية قد تؤدي إلى موجة جديدة من التدفقات الخارجة. وتقدّر مؤسسة "غولدمان ساكس" أن الشطب الكامل للأسهم الإندونيسية من مؤشرات MSCI قد يؤدي إلى خروج استثمارات سلبية "Passive Investments" بقيمة تصل إلى 5.6 مليارات دولار، مع احتمال تعرض 2.7 مليار دولار إضافية للخطر إذا اتبعت شركة FTSE Russell النهج ذاته. في المقابل، تقدر مؤسسات مالية أخرى مثل "سيتي غروب" و"ميراي أسيت سيكوريتاس" أن التدفقات الخارجة قد تبلغ عدة مليارات من الدولارات. ويزيد من صعوبة الوضع استمرار ارتفاع عوائد سندات الخزانة الأميركية فوق مستوى 5 بالمئة، ما يقلص جاذبية الأصول الإندونيسية مقارنة بالاستثمارات الآمنة في الأسواق المتقدمة. كما تواجه إندونيسيا ضغوطاً ناجمة عن تراجع الروبية قرب مستوى 18 ألف روبية للدولار، إلى جانب محدودية المساحة المالية المتاحة للحكومة لدعم الاقتصاد. وحذر بنك DBS من أن استمرار الاضطرابات قد ينعكس على تكلفة التمويل في مختلف الأسواق الإندونيسية، متوقعاً أن يرتفع العائد على السندات الحكومية لأجل عشر سنوات إلى حدود 7.5 بالمئة. كما رجّح البنك أن يضطر البنك المركزي الإندونيسي إلى رفع أسعار الفائدة بين 50 و100 نقطة أساس إضافية إذا استمرت الضغوط على الروبية والأسواق المالية. ويرى مراقبون أن الأزمة الحالية لا ترتبط فقط بمراجعة MSCI، بل تعكس أيضاً تصاعد المخاوف المتعلقة ببنية السوق والحوكمة واستقلالية البنك المركزي، فضلاً عن تنامي دور الدولة في قطاعات اقتصادية رئيسية في عهد الرئيس برابوو سوبيانتو. ويؤكد المستثمرون أن استعادة الثقة تتطلب إجراءات أكثر حزماً من الجهات التنظيمية لإثبات التزامها بحماية نزاهة السوق وتعزيز الشفافية. وفي الوقت الذي تحاول فيه السلطات احتواء موجة البيع، تبقى الأنظار متجهة إلى قرار MSCI المرتقب، والذي قد يحدد مستقبل تدفقات الاستثمار الأجنبية إلى أكبر اقتصاد في جنوب شرق آسيا خلال السنوات المقبلة.
المصدر: سكاي نيوز عربية