صناديق الاستثمار السعودية .. تفوق النقد والدين على الأسهم يتسع | صحيفة الاقتصادية
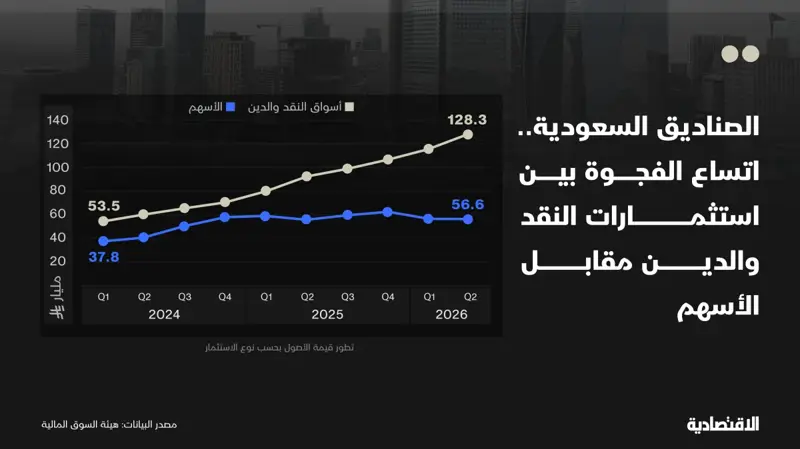
اتسعت الفجوة بين استثمارات النقد والدين والأسهم في صناديق الاستثمار العامة بالسعودية إلى 71.7 مليار ريال بنهاية يونيو 2026.كانت الفجوة لا تتجاوز 12 مليار ريال بنهاية 2024، قبل أن تتسع بنحو ست مرات خلال 18 شهرا. وأصبحت الصناديق توظف 2.3 ريال في صفقات أسواق النقد وأدوات الدين مقابل كل ريال في الأسهم، ارتفاعا من 1.2 ريال.تظهر الأرقام تغيرا واضحا في توزيع الأصول القائمة، بالتزامن مع استمرار صافي الاستردادات من صناديق الأسهم، مقابل اشتراكات موجبة في صناديق النقد. واللافت أن صفقات أسواق النقد، لا الصكوك والسندات، استحوذت على معظم الزيادة الأخيرة، ما يضع السيولة وآجال الاستثمار في قلب هذه التحولات. Sun, 19 2026 صناديق الاستثمار توسع الفجوة مع الأسهمبلغت الاستثمارات المباشرة للصناديق العامة في صفقات أسواق النقد وأدوات الدين 128.3 مليار ريال بنهاية النصف الأول 2026، مقابل 56.6 مليار ريال مستثمرة في الأسهم المحلية والأجنبية.وبحسب بيانات هيئة السوق المالية، ارتفع وزن مجموعة النقد والدين من 40.1% بنهاية 2024 إلى 52.3% من إجمالي أصول الصناديق العامة.في المقابل، تراجع وزن الأسهم من 33.3% إلى 23% خلال الفترة نفسها، رغم ارتفاع إجمالي أصول القطاع إلى 245.48 مليار ريال.كما ارتفع الفارق بين المجموعتين من 44.6 مليار ريال بنهاية العام الماضي إلى 71.7 مليار خلال ستة أشهر. وهذا يعني أن اتساع الفجوة جاء من اختلاف وتيرة نمو الاستثمارات، وليس من نمو حجم الأصول المدارة وحده.وعند تفصيل المكونات، ارتفعت صفقات أسواق النقد من 55.5 مليار ريال بنهاية 2024 إلى 111.6 مليار في يونيو الماضي. وزادت الصكوك وأدوات الدين من 14.6 مليار إلى 16.7 مليار، بينما تراجعت الاستثمارات الفعلية في الأسهم من 58 مليار إلى 56.6 مليار ريال. واستحوذت صفقات أسواق النقد وحدها على نحو 96% من نمو مجموعة النقد والدين خلال عام ونصف.أصول أدوات النقد والدين تفوق الأسهم بـ127% الصناديق السعودية اتساع الفجوة-02أسواق النقد تستحوذ على الزيادة الأخيرةخلال النصف الأول من العام الجاري، زادت استثمارات صفقات أسواق النقد بنحو 21.8 مليار ريال، بينما ارتفعت الصكوك وأدوات الدين بنحو 19 مليون ريال فقط. وبذلك جاءت الزيادة البالغة 21.9 مليار ريال في المجموعة بالكامل تقريبا من التوظيفات النقدية قصيرة الأجل، لا من السندات والصكوك.وتعرف أدوات النقد بأنها توظيفات قصيرة الأجل يمكن أن تحقق دخلا مرتبطا بمعدلات السوق. أما الصكوك، التي تكون عادة أطول أجلا، فتتأثر بصورة أكبر بتغير العوائد المطلوبة، إلى جانب اختلاف مخاطر الائتمان والسيولة.ولهذا جرى جمع الفئتين في المقارنة باعتبارهما استثمارات مرتبطة بالعوائد، لكن لا يصح التعامل معهما باعتبارهما متساويتين في مستوى المخاطر. Sun, 18 2026 استردادات الأسهم تقابلها اشتراكات للنقد والدينتزامن هذا التغير في توزيع الأصول مع استردادات صافية بنحو 1.9 مليار ريال من مشتركي صناديق الأسهم في السعودية خلال النصف الثاني من العام الماضي والنصف الأول من العام الجاري.كانت صناديق الأسهم قد استقطبت اشتراكات موجبة بقيمة 6.4 مليار ريال في النصف الأول 2025، قبل أن يتحول الاتجاه إلى صافي استردادات. وهذه الأرقام تعكس تراجع الطلب الصافي على وحدات الصناديق، لكنها لا تعني بالضرورة تنفيذ مبيعات أسهم بالقيمة نفسها.في المقابل، سجلت صناديق أسواق النقد اشتراكات موجبة لخمس فترات نصف سنوية متتالية، بإجمالي 44.3 مليار ريال منذ بداية 2024، وإن تباطأت وتيرة الاشتراكات خلال النصف الأول من العام الجاري.كما تصدرت صناديق أدوات الدين التدفقات الجديدة خلال الفترة، بصافي اشتراكات بلغ 5.2 مليار ريال، بعد تسجيل صافي استردادات في النصف السابق. صناديق الأسهم العامة سجلت صافي استرداد بقيمة 1.9 مليار ريال أخر 12 شهرا صناديق الاستثمار في السعودية-02السيولة والعائد يفسران اتساع الفجوة مع الأسهمرغم تراجع الفائدة خلال فترة المقارنة، استمر توسع استثمارات أسواق النقد، في ظل عوائد مرجعية بقيت منافسة للأسهم من زاوية الدخل. وبلغ متوسط سايبور ثلاثة أشهر 5.6% في الربع الرابع 2024، مقابل نحو 4.7% في يونيو 2026، وفقا لبيانات البنك المركزي السعودي.يعكس السايبور تكلفة التمويل بين البنوك، ويعد مرجعا لتسعير بعض أدوات المرابحة والتوظيفات النقدية، لكنه لا يمثل العائد الفعلي للصناديق. كما أن قصر آجال هذه الأدوات يسمح بتجديد الاستثمارات وإعادة توزيع السيولة، مع حساسية سعرية أقل نسبيا من الصكوك طويلة الأجل.وتزداد أهمية هذه الخصائص خلال فترات التقلبات والتوترات الجيوسياسية، خصوصا عندما لا يكون العائد الإضافي المتوقع من الأسهم واضحا بما يكفي مقابل مخاطرها. وأنهى «تاسي» النصف الأول مرتفعا 2.95% منذ بداية العام، لكنه ظل منخفضا 3.26% على أساس سنوي.مستقبلا، قد يقلص انخفاض العوائد المتاحة عند تجديد الاستثمارات لاسيما قصيرة الأجل، أما عودة التدفقات إلى الأسهم فسترتبط بتحسن عوائدها المتوقعة مقابل المخاطر، ما قد يضيق الفجوة إذا تغيرت المفاضلة الاستثمارية لصالحها.
المصدر: الاقتصادية