"الراجحي" يواصل أرباحه القياسية للفصل 11 على التوالي | صحيفة الاقتصادية
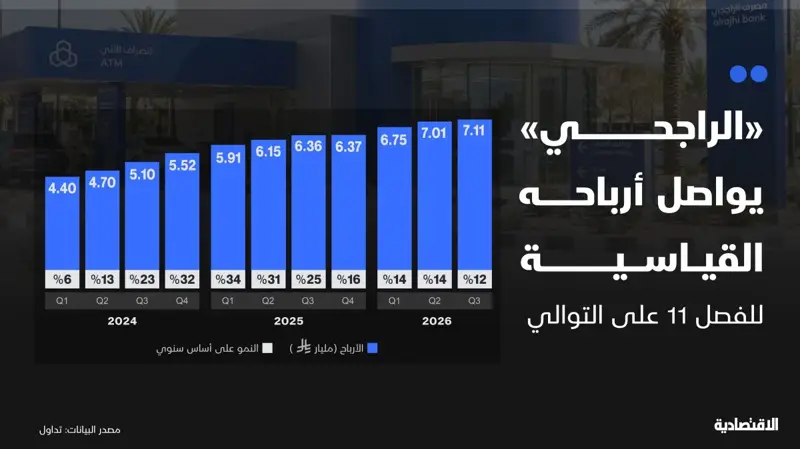
ارتفعت أرباح مصرف الراجحي إلى 7.11 مليار ريال خلال الربع الثالث من 2026، بنمو 11.7% على أساس سنوي، مدعومة بتحسن دخل التمويل وانخفاض تكلفة الأموال مقارنة بالعام الماضي، رغم تباطؤ نمو محفظة التمويل والودائع وارتفاع مخصصات خسائر الائتمان بنحو 50%.وتكشف النتائج التي جاءت متفوقة على متوسط توقعات المحللين، عن تحول مهم في محركات ربحية المصرف، إذ لم يعد نمو الأرباح مرتبطا بالدرجة الأولى بالتوسع في الإقراض، بعدما ارتفعت محفظة التمويل 2.5% فقط على أساس سنوي، مقابل قفزة بلغت 18.1% في صافي دخل التمويل والاستثمار.لكن خلف هذا التحسن تظهر 3 تطورات تستحق الاهتمام، أولها عودة العوائد المدفوعة على التمويل إلى الارتفاع مقارنة بالربع السابق، وثانيها زيادة المخصصات بوتيرة تفوق نمو الإيرادات، وثالثها استمرار نمو التمويل بمعدل أعلى من نمو الودائع.انخفاض تكلفة الأموال يدعم الأرباحبلغ صافي دخل التمويل والاستثمار 8.61 مليار ريال، بزيادة 1.32 مليار ريال عن الربع المماثل من العام الماضي، وهو المحرك الرئيسي لنمو الأرباح.وبتحليل مصادر هذه الزيادة، يتبين أن نحو 782 مليون ريال جاءت من ارتفاع إجمالي دخل التمويل والاستثمار، بينما أسهم انخفاض العوائد المدفوعة على التمويل والاستثمار بنحو 538 مليون ريال في تحسين صافي الدخل.وبذلك، فإن نحو 41% من الزيادة في صافي دخل التمويل والاستثمار جاءت من انخفاض العوائد المدفوعة، فيما أسهم نمو إجمالي الإيرادات التمويلية والاستثمارية بالنسبة المتبقية.وتعكس هذه الأرقام قدرة المصرف على تحسين العائد الصافي من أعماله القائمة، دون الحاجة إلى توسع مماثل في محفظة التمويل.غير أن المقارنة مع الربع السابق تقدم صورة مختلفة، إذ ارتفعت العوائد المدفوعة من 6.18 مليار ريال إلى 6.45 مليار ريال، بزيادة 4.4%، بالتزامن مع ارتفاع صافي دخل التمويل والاستثمار 3.7%.وهذا التطور لا يعني بالضرورة تراجع هامش التمويل، لكنه يشير إلى أن انخفاض العوائد المدفوعة على أساس سنوي لم يستمر بالاتجاه نفسه خلال الربع الثالث، ما يضع تكلفة التمويل ضمن أبرز المؤشرات التي تستحق المتابعة.المخصصات تمتص جانبا من النموارتفع إجمالي دخل العمليات 12.5% إلى 11.12 مليار ريال، بينما زادت المصروفات التشغيلية قبل المخصصات 6.4% فقط إلى 2.36 مليار ريال.ونتيجة لذلك، تحسنت نسبة المصروفات إلى الدخل من 22.4% إلى 21.2%، ما يعكس قدرة المصرف على تحقيق نمو في الإيرادات يفوق نمو تكاليف التشغيل.وبلغ الربح التشغيلي قبل المخصصات نحو 8.76 مليار ريال، بزيادة 14.2%، وهي وتيرة أعلى من نمو صافي الأرباح.لكن ارتفاع مخصصات خسائر الائتمان والخسائر الأخرى حدّ من انتقال هذا التحسن بالكامل إلى أرباح المساهمين.فقد قفزت المخصصات 49.5% إلى 852 مليون ريال، مقابل 570 مليون ريال قبل عام، نتيجة زيادة الإضافات إلى المخصصات وانخفاض المبالغ المستردة من تمويلات سبق شطبها، وفق إفصاح المصرف.حدّ ارتفاع مخصصات خسائر الائتمان والمصروفات التشغيلية من نمو أرباح المصرف، بعدما زادت المخصصات بنحو 282 مليون ريال، والمصروفات التشغيلية بنحو 141 مليون ريال، مقابل ارتفاع إجمالي دخل العمليات بنحو 1.23 مليار ريال على أساس سنوي.وبذلك، عادل ارتفاع المخصصات وحده نحو 23% من الزيادة في دخل العمليات، فيما بلغت الزيادة في صافي الأرباح العائدة للمساهمين نحو 746 مليون ريال، بما يعادل 61% من نمو دخل العمليات.التمويل ينمو أسرع من الودائععلى مستوى الميزانية العمومية، ارتفعت محفظة التمويل إلى 774.9 مليار ريال، بنمو سنوي 2.5%، بينما زادت ودائع العملاء 0.9% فقط إلى 700.3 مليار ريال.وأدى هذا التفاوت إلى اتساع الفجوة بين التمويل والودائع من 62.1 مليار ريال قبل عام إلى 74.6 مليار ريال بنهاية سبتمبر.كما ارتفعت نسبة التمويل إلى الودائع، وفق الحساب المباشر للأرصدة المعلنة، من نحو 108.9% إلى 110.7%، وهي نسبة حسابية تختلف عن النسبة المعتمدة رقابيا لدى البنك المركزي السعودي.ولا تعني هذه الفجوة بالضرورة وجود ضغوط على السيولة، إذ تختلف طريقة احتساب نسبة التمويل إلى الودائع المعتمدة لدى "ساما" عن النسبة الدفترية، حيث تشمل مصادر تمويل إضافية، منها الصكوك والديون طويلة الأجل، مع تطبيق أوزان مختلفة بحسب آجالها.ويمنح ذلك المصرف مرونة أكبر في تمويل نشاطه والتوسع في الإقراض، الذي يسهم بدوره في توليد ودائع جديدة داخل النظام المصرفي، لكن هذه القدرة تظل مرتبطة بكفاية رأس المال والسيولة واستقرار مصادر التمويل والضوابط الرقابية.وتكتسب هذه المسألة أهمية أكبر بالنسبة للراجحي، الذي ترتكز إحدى مزاياه التنافسية على قاعدة واسعة من الحسابات منخفضة التكلفة، وقدرته على توظيفها في تحقيق هوامش تمويلية مرتفعة.الأرباح ترتفع والدخل الشامل يتراجعومن المؤشرات التي تستحق الانتباه تباين حركة صافي الأرباح والدخل الشامل، فبينما ارتفع صافي الربح العائد للمساهمين 11.7% إلى 7.11 مليار ريال، انخفض إجمالي الدخل الشامل العائد لهم 1.8% إلى 7.09 مليار ريال.ويظهر الفرق بين المؤشرين تحول المكونات الأخرى للدخل الشامل من أثر إيجابي بنحو 860 مليون ريال قبل عام إلى أثر سلبي بنحو 19 مليون ريال خلال الربع الحالي.وهذا لا يعني بالضرورة انخفاض جودة الأرباح التشغيلية، لكنه يبرز أهمية مراجعة حركة تقييم الاستثمارات والاحتياطيات ضمن القوائم المالية التفصيلية لفهم أسباب هذا التباين.21 مليار ريال أرباح في 9 أشهروخلال الأشهر الـ9 الأولى من العام، حقق المصرف أرباحاً بلغت 20.87 مليار ريال، بنمو 13.3%، فيما ارتفع إجمالي دخل العمليات إلى 32.53 مليار ريال.وتجاوزت أصول المصرف 1.07 تريليون ريال، بينما ارتفعت حقوق الملكية 12.5% إلى 154.5 مليار ريال، ما يعزز قاعدة رأس المال الدفترية الداعمة لأعماله.ومع ذلك، تباطأت وتيرة نمو الأرباح السنوية في الربع الثالث مقارنة بالربع الثاني، بينما بلغ نموها الفصلي 1.3% فقط.وتؤكد النتائج استمرار قوة الربحية والكفاءة التشغيلية لدى الراجحي، لكن اختبار المرحلة المقبلة سيكون في قدرته على المحافظة على هوامش التمويل دون ارتفاع مماثل في تكلفة الأموال، وضبط المخصصات، وتنمية الودائع بما يدعم التوسع في التمويل.فالمصرف نجح خلال الربع الثالث في تحقيق أرباح أكبر من نمو محدود في محفظة التمويل، لكن استمرار هذا النمو سيعتمد على قدرته على الحفاظ على الميزة التي حققت الجزء الأكبر منه الفارق بين ما يجنيه من التمويل وما يدفعه للحصول على الأموال.
المصدر: الاقتصادية