الكوارث المناخية في العالم العربي: من يدفع فاتورة الفيضانات والجفاف؟
حين تنحسر مياه الفيضان، تبدأ أزمة أخرى أقل ظهوراً: من يسدّد كلفة البيت المتضرّر، والمحل المغلق، والمحصول التالف؟ بالنسبة إلى أسرة محدودة الدخل، قد تتحوّل ساعات من الأمطار الشديدة إلى سنوات من الديون. وهنا تتجاوز قضية التغيّر المناخي قياس الحرارة والهطول، لتصبح اختباراً لقدرة المجتمع على توزيع الخسائر، ومنع الكارثة الطبيعية من التحوّل إلى فقر دائم.
أهمية القضية: التأمين لا يمنع الفيضان، لكنه يستطيع توفير سيولة تساعد المتضرّرين على استئناف حياتهم. غير أن وجود شركة تأمين أو وثيقة للممتلكات لا يعني تلقائياً تغطية الأخطار المناخية. فالاستثناءات، وسقوف التعويض، والمبالغ التي يتحمّلها المؤمن عليه، وشروط إثبات الضرر، تحدّد القيمة الفعلية للحماية عند وقوع الخسارة.
فجوة بين الخطر والحماية
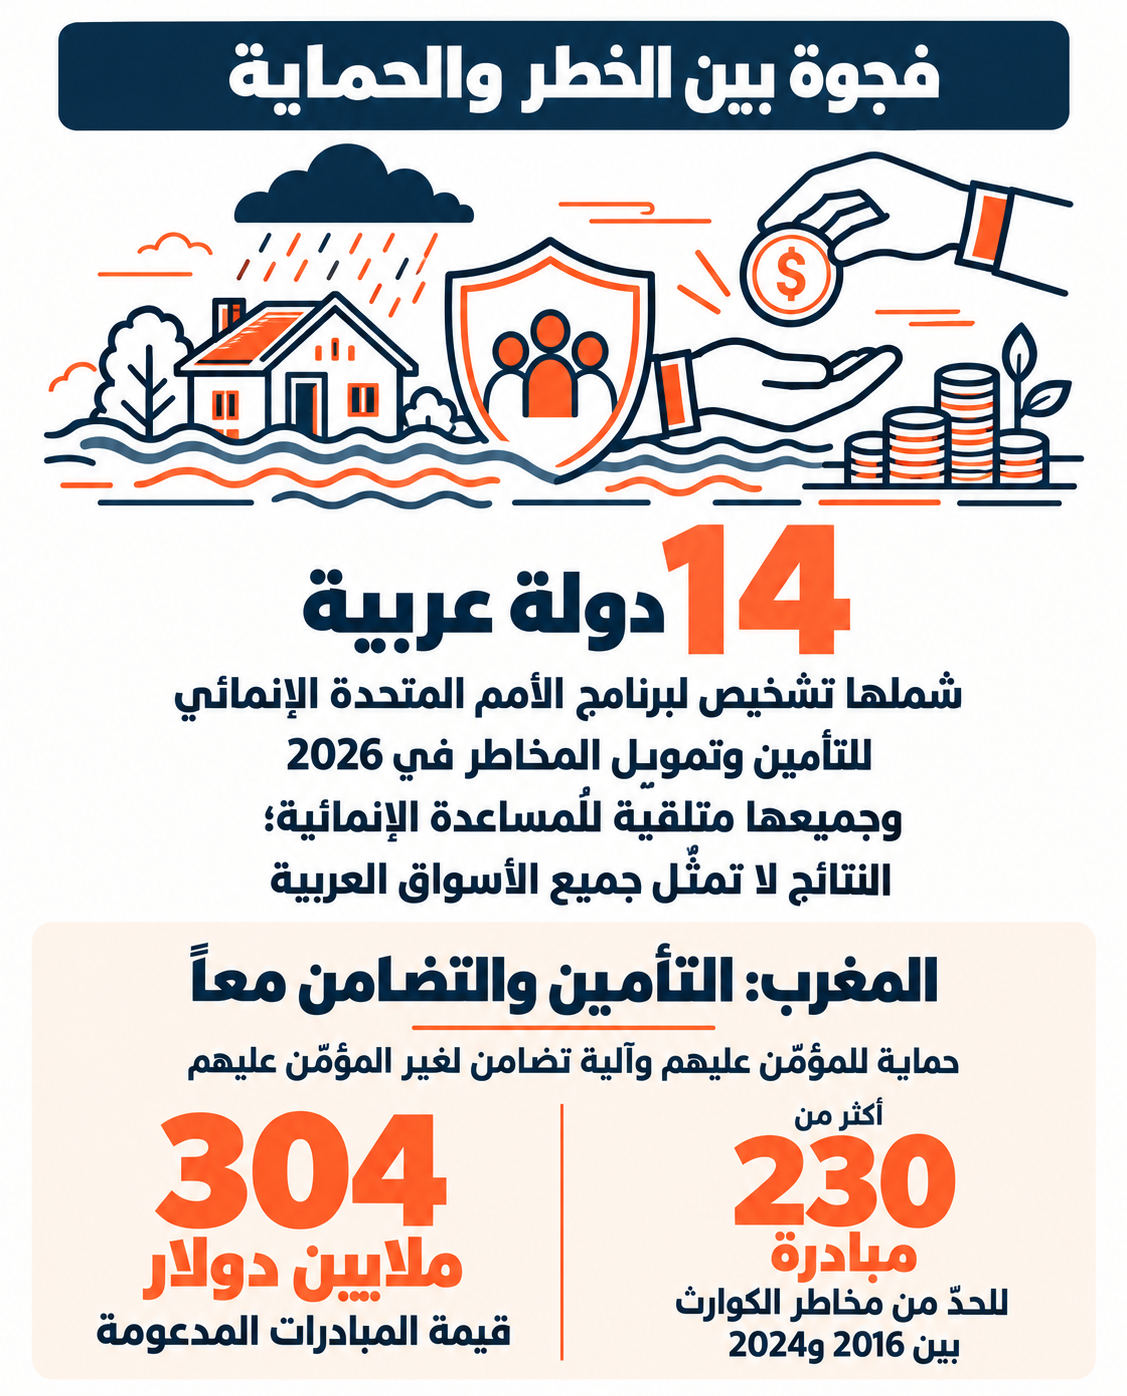
في تشخيص إقليمي نُشر في شباط/فبراير 2026، تناول برنامج الأمم المتحدة الإنمائي التأمين وتمويل المخاطر في 14 دولة عربية متلقّية للمساعدة الإنمائية، فخلص إلى أن التعرّض للصدمات المناخية والكوارث يتداخل مع النزاعات والهشاشة الاقتصادية ومحدودية الوصول إلى أدوات الحماية المالية. وهذه عيّنة محدّدة، لا مسح لجميع الأسواق العربية، ولا يجوز تعميم نتائجها بالتساوي على دول الخليج وبلدان النزاعات.
يوصي التقرير بإصلاح القواعد التنظيمية، وتوسيع التأمين المتناهي الصغر، وتحسين التوزيع الرقمي، وتعزيز أطر التكافل، وتطوير تجمّعات إقليمية للمخاطر. والمعنى العملي لهذه المقترحات هو الوصول إلى أصحاب الدخل المحدود ومنشآت يصعب عليها شراء تغطية تقليدية، مع توزيع الخسائر الكبيرة على قاعدة أوسع.
لكن انخفاض القسط وحده لا يكفي للحكم على جودة المنتج. فقد تدفع الأسرة مبلغاً يناسب دخلها، ثم تكتشف أن التعويض الأقصى لا يغطي إصلاحاً أساسياً. لذلك ينبغي أن تُعرض شروط التغطية بلغة مفهومة، وأن يعرف المشتري مسبقاً ما الذي سيحصل عليه، ومتى، وما المستندات المطلوبة، وكيف يعترض إذا رُفض طلبه.
ماذا تقدّم التجربة المغربية
يتيح المغرب مثالاً على الجمع بين التأمين الخاص وصندوق تضامن عام لمواجهة الكوارث. ووفق عرض من البنك الدولي عام 2024، شمل هذا النهج حماية المؤمن عليهم وآلية تضامن لغير المؤمن عليهم. وبين 2016 و2024، دُعمت أكثر من 230 مبادرة للحد من مخاطر الكوارث، بقيمة 304 ملايين دولار، ضمن إصلاح حوّل صندوقاً للاستجابة إلى أداة للاستثمار في الصمود.
هذه التجربة لا تثبت أن كل الخسائر تُعوَّض، ولا أن التأمين يلغي الحاجة إلى المساعدة العامة. لكنها تُظهر خياراً مؤسسياً يستحق الدراسة: تحديد المسؤوليات والموارد قبل وقوع الكارثة. كما أن الاستفادة من دروس الزلازل في تمويل التعافي لا تجعل الزلازل كوارث مناخية؛ المقارنة هنا تخص الآلية المالية، لا أسباب الأخطار.
وبالنسبة إلى لبنان، يمكن تحويل النقاش إلى أسئلة قابلة للتحقّق: هل تشمل وثائق المنازل والسيارات أضرار السيول؟ كيف تُقدَّر خسارة متجر توقّف عن العمل؟ وهل يستطيع المزارع الصغير التأمين على محصوله؟ الإجابات تحتاج قراءة العقود وبيانات المطالبات، لا الاكتفاء بوعود التسويق أو الانطباع بأن كل ضرر استثنائي مشمول بالتغطية.
التعويض يبدأ قبل الكارثة
اقتصادياً، من المنطقي توزيع الأعباء بين احتياطات للأضرار المتكرّرة، وأدوات تأمين للخسائر الأكبر، وتمويل طارئ للأحداث الاستثنائية. لكن نجاح هذا الترتيب يتطلّب بيانات جيدة عن التعرّض والممتلكات، ورقابة على قدرة الجهات المؤمّنة على الوفاء بالتزاماتها. وإلا فقد تصبح الوثيقة وعداً يصعب تنفيذه في اللحظة التي يحتاج إليها صاحبها.
وتظل الوقاية جزءاً من الحساب. فإصلاح التصريف، ومنع البناء في المواقع الشديدة الخطورة، وصيانة البنية الأساسية، يمكن أن تقلّل الخسائر قبل بحث التعويض. ومن غير المنصف تحميل الأفراد كلفة أخطار تزيدها قرارات عمرانية أو خدمات عامة ضعيفة، ثم مطالبتهم بشراء الحماية وحدهم.
ومن الضروري التمييز بين دعم شراء الوثيقة ودعم الوقاية. فإذا خُصّص المال العام للأقساط فقط، قد تبقى أسباب الضرر قائمة. والأجدى تقييم مقدار الخسارة التي يمكن تجنّبها بكل استثمار، مع نشر معايير الاستفادة، حتى لا يستحوذ أصحاب الأصول على موارد يفترض أن تحمي الفئات الأضعف.
الاختبار الحقيقي لأي سياسة تأمين مناخي ليس عدد الوثائق المبيعة، بل قدرة الأسرة أو المنشأة على التعافي من دون بيع أصولها أو تراكم ديونها. لذلك تحتاج الدول العربية إلى نشر بيانات واضحة عن التغطية والتعويضات وسرعة الصرف. فالسؤال الذي يبقى بعد انحسار الماء بسيط: هل وصلت الأموال إلى المتضرّر في الوقت الذي يستطيع فيه إنقاذ مصدر رزقه؟
المصدر: النهار
من لبنان
-
 في خاركيف... إجلاء 200 مريض من مستشفى بعد ضربات روسية
-
 صباح النهار: حرب الإسناد الثالثة في لبنان والثلاثاء الأميركي الفظيع... الامتحان الأخير لترامب!
-
 الأميركيون إلى صناديق الاقتراع... انتخابات ترسم مسار النصف الثاني من عهد ترامب
-
 الجمهوريون يدفعون ثمن حرب إيران اليوم... وترامب يفتش عن كبش فداء بدءاً بهيغسيث