لاغارد تدعو إلى تأمين الكوارث وتقوية شبكات الكهرباء: من يدفع فاتورة المناخ في أوروبا؟
تريد رئيسة البنك المركزي الأوروبي كريستين لاغارد أن تستعدّ أوروبا مالياً وطاقوياً للكوارث المقبلة، عبر توسيع الحماية التأمينية وتسريع الاستثمار في شبكات الكهرباء والتخزين. ففي تدوينة نشرتها في 4 تشرين الثاني/نوفمبر، دعت إلى دفع مقترح لإعادة التأمين بشراكة عامة–خاصة على مستوى الاتحاد الأوروبي. الدعوة متجدّدة، لكن المقترح سابق، والتصريح لا يعني اعتماد الآلية أو بدء تشغيلها.
لماذا يهمّ الأمر؟ لأن الفجوة بين الخسائر والتعويضات تترك الأسر والشركات أمام أعباء إعادة البناء، وتضغط على الحكومات للتدخل. والتأمين هنا أداة اقتصادية أيضاً: تسريع دفع التعويضات يساعد المؤسسات على استئناف العمل، ويقلّل انتقال أضرار الكارثة إلى الوظائف والاستثمار والمالية العامة. وكلما تأخّر التمويل، طال تعطّل النشاط وتراكمت الخسائر غير المباشرة.
بالأرقام: فاتورة تتسارع
تقدّر وكالة البيئة الأوروبية خسائر الأصول الناجمة عن الظواهر الجوية والمناخية المتطرفة في الاتحاد الأوروبي بنحو 822 مليار يورو بين 1980 و2024، محسوبة بأسعار 2024. ومن هذا المجموع، سُجّل أكثر من 208 مليارات يورو خلال 2021–2024 وحدها؛ أي ربع خسائر نحو أربعة عقود ونصف في أربع سنوات.
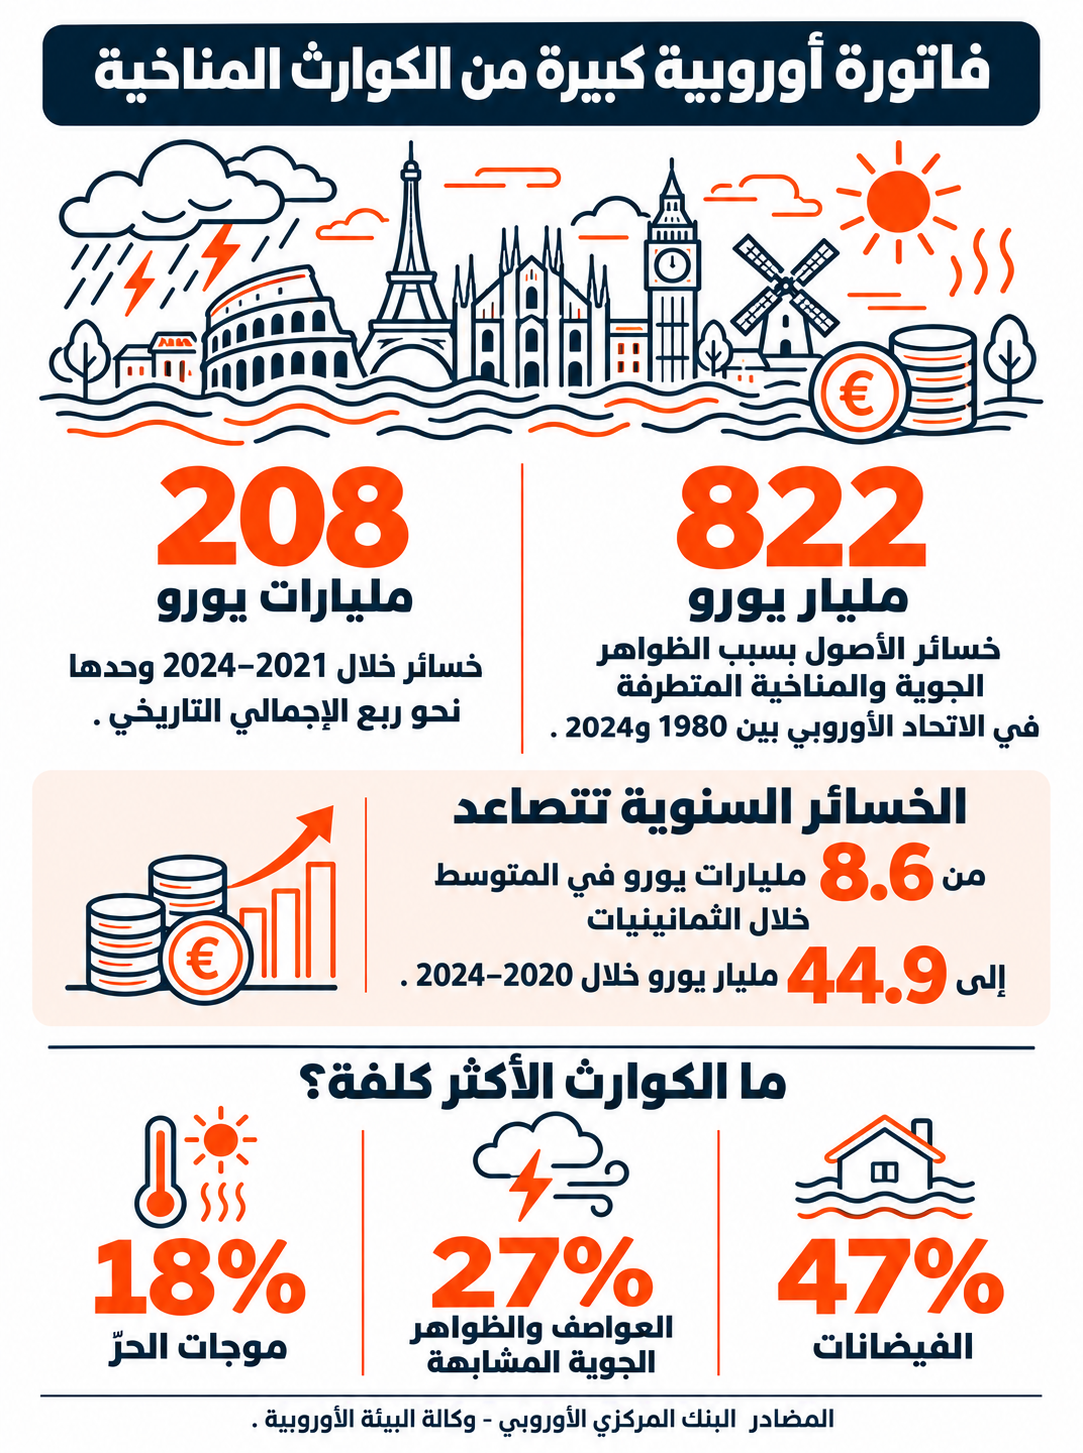
والاتجاه أكثر وضوحاً عند مقارنة المتوسطات: ارتفعت الخسائر السنوية من 8.6 مليارات يورو في الثمانينيات إلى 44.9 ملياراً خلال 2020–2024. واستحوذت الفيضانات على 47% من الإجمالي التاريخي، والعواصف والظواهر الجوية المشابهة على نحو 27%، وموجات الحرّ على قرابة 18%. وهذه تقديرات لأضرار الأصول، وليست حساباً شاملاً لكل كلفة اجتماعية وصحية.
أين تكمن فجوة الحماية؟
النسبة التي استحضرتها لاغارد تاريخية: التأمين غطّى نحو ربع خسائر الكوارث المناخية فقط. ويعرض المرجع الأصلي للبنك المركزي، المنشور عام 2023، بيانات للفترة 1980–2020، مع تغطية تقلّ عن 5% في بعض البلدان. لذلك، لا يصحّ تقديم هذه النسبة باعتبارها حصيلة خسائر صيف 2026.
ويحذّر البنك من حلقة مقلقة: تصاعد الأخطار يرفع الأقساط، فيضعف الإقبال على التأمين، وقد يدفع الشركات إلى الانسحاب من المناطق الأشدّ تعرضاً. كما أن توقّع التعويض الحكومي قد يثني بعض السكان عن شراء التغطية أو اتخاذ احتياطات وقائية.
كيف تعمل الآلية المقترحة؟
تعود الصيغة المشتركة للبنك المركزي والهيئة الأوروبية للتأمين والمعاشات المهنية إلى 18 كانون الأول/ديسمبر 2024، وتتكوّن من ركيزتين:
- إعادة تأمين أوروبية عامة–خاصة: تجمع أخطاراً موزّعة على بلدان وكوارث مختلفة، بتمويل من أقساط مرتبطة بالمخاطر تسدّدها شركات التأمين وإعادة التأمين أو الأنظمة الوطنية.
- صندوق أوروبي لتمويل الكوارث العامة: تموّله مساهمات الدول، ويساعد على إعادة بناء البنية التحتية، بشرط تنفيذ تدابير متفق عليها لتقليل المخاطر قبل الكارثة.
بعبارة مبسّطة، تعيد شركات التأمين توزيع جزء من التزاماتها، بما يعزّز قدرتها على مواجهة المطالبات الكبيرة. ويربط التصميم المقترح الدعم بالوقاية، حتى لا يتحوّل تقاسم الخسائر إلى حافز لإهمال الحماية.
#Quote#
لماذا الكهرباء والتخزين؟
تلفت لاغارد إلى أن موجات الحرّ ترفع الطلب على التكييف، فيما يقيّد الجفاف الإنتاج الكهرومائي وتبريد المحطات النووية. وقد أدّت الطاقة الشمسية دوراً مساعداً، لكن الضغط اشتدّ مساءً، حين انخفض إنتاجها وبقي الطلب مرتفعاً. هنا تبرز البطاريات لتوفير الكهرباء المخزّنة، والشبكات لنقلها بين مناطق الإنتاج والاستهلاك.
وتمنح دراسة شبكة مشغّلي نقل الكهرباء الأوروبية هذا التوجّه أساساً رقمياً: بحلول 2040، يمكن لكل يورو مستثمر في تعزيز الشبكة أن يوفّر أكثر من يوروين من تكاليف النظام، وفق سيناريوهات الدراسة. وتحدّد حاجة إلى 108 غيغاواط إضافية من قدرات الربط العابر للحدود مقارنة بالشبكة المتوقعة في 2030.
وبحسب النمذجة، يتيح تلبية هذه الاحتياجات خفض الكهرباء المنتجة بالغاز في الاتحاد الأوروبي بنحو 65 تيراواط ساعة، والانبعاثات بنحو 27 مليون طن سنوياً. لكنها فوائد مشروطة بتنفيذ الاستثمارات، وليست وفورات تحققت بالفعل. وهكذا يصبح توسيع الربط وسيلة لتخفيف كلفة الطاقة وتقليل الاعتماد على الوقود، إلى جانب تحسين الاستفادة من الإنتاج المتجدد الذي قد يُهدر عند اختناق الشبكات.
المصدر: النهار