بنك المغرب يصنف 10,9% من القروض الأسرية ضمن "الديون المتعثرة"
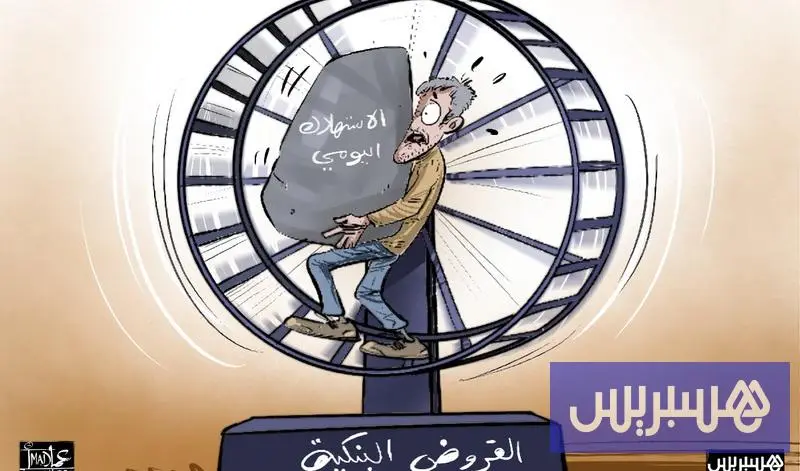
كشفت معطيات حديثة لبنك المغرب عن تفاقم صعوبات سداد القروض البنكية لدى الأسر المغربية، بعدما ارتفعت قيمة الديون المتعثرة المستحقة عليها إلى 44,3 مليارات درهم، أي 4430 مليار سنتيم، عند متم شتنبر 2026، بزيادة سنوية بلغت 5 في المائة؛ في مؤشر على استمرار الضغوط المرتبطة بالوفاء بالالتزامات المالية تجاه المؤسسات البنكية، على الرغم من تراجع متوسط أسعار الفائدة المطبقة على قروض الأفراد خلال الفصل الثالث من السنة الجارية.
وأفاد البنك المركزي، في تقريره الشهري حول الظرفية الاقتصادية والنقدية والمالية لشهر نونبر، بأن نسبة الديون المتعثرة للأسر بلغت 10,9 في المائة من إجمالي القروض الممنوحة لهذه الفئة؛ ما يعني أن أزيد من عُشر المبالغ المقترضة يصنف ضمن الديون التي تواجه صعوبات في التحصيل، في سياق يتسم باستمرار توسع التمويلات البنكية الموجهة إلى الأسر، خصوصا قروض السكن والاستهلاك.
وأظهرت المعطيات ذاتها ارتفاع إجمالي القروض البنكية الموجهة إلى الأسر بنسبة 3,5 في المائة على أساس سنوي، ليستقر رصيدها عند 405,5 مليارات درهم بنهاية شتنبر الماضي؛ منها 262,8 مليارات درهم قروضا عقارية، و63,8 مليارات درهم قروضا للاستهلاك، سجلت نموا سنويا بنسبة 2,6 في المائة و5,4 في المائة على التوالي؛ ما يعكس استمرار توسع التمويل البنكي للحاجيات السكنية والاستهلاكية.
وسجلت الديون المتعثرة للأسر ارتفاعا بوتيرة أسرع من نمو القروض الممنوحة إليها، إذ بلغت نسبة تطورها السنوي 5 في المائة، مقابل 3,5 في المائة بالنسبة إلى إجمالي التمويلات؛ وهو فارق يبرز استمرار تراكم المستحقات التي تواجه صعوبات في التحصيل، بالتزامن مع اتساع حجم الالتزامات المالية للمقترضين.
وحسب الأرقام الواردة في التقرير الذي اطلعت هسبريس على تفاصيله، سجلت الديون المتعثرة للأسر نموا سنويا بنسبة 6,7 في المائة عند متم غشت الماضي، قبل أن تتباطأ وتيرة نموها إلى 5 في المائة خلال شتنبر؛ فيما انخفض رصيدها بنسبة 0,8 في المائة على أساس شهري، بما يعكس تراجعا محدودا في حجم المستحقات المتعثرة خلال الشهر الأخير، دون أن يغيّر ذلك من منحاها التصاعدي على أساس سنوي.
وكشفت التفاصيل المتعلقة بتوزيع القروض البنكية للأسر عن استمرار هيمنة التمويلات العقارية على محفظة الائتمان الموجهة إلى هذه الفئة، بعدما بلغ رصيدها 262,8 مليارات درهم عند متم شتنبر؛ منها 260,4 مليارات درهم مخصصة لقروض السكن، التي سجلت بدورها زيادة سنوية بنسبة 2,6 في المائة، في مؤشر على استمرار ارتباط جزء مهم من مديونية الأسر بتمويل اقتناء المساكن.
وفي المقابل، سجلت قروض الاستهلاك نموا أسرع، بنسبة 5,4 في المائة، ليصل رصيدها إلى 63,8 مليارات درهم، مقابل زيادة سنوية بلغت 5,1 في المائة عند متم غشت الماضي؛ ما يعكس تسارع وتيرة نمو هذا الصنف من التمويلات، الذي يرتبط عادة بتمويل اقتناء التجهيزات والسيارات وتغطية نفقات استهلاكية مختلفة.
وتثير هذه التطورات تساؤلات بشأن قدرة الأسر على التوفيق بين التزاماتها البنكية وبين نفقاتها الجارية، خصوصا بالنسبة إلى المقترضين الذين يجمعون بين أقساط قروض السكن والاستهلاك؛ بالنظر إلى ما يمكن أن يمثله تراكم الالتزامات الشهرية من ضغط على الدخل المتاح، وإن كانت المعطيات المنشورة لا تحدد عدد الأسر التي تواجه صعوبات فعلية في الأداء أو مستويات مديونيتها الفردية.
وأظهرت بيانات بنك المغرب، في المقابل، تراجع متوسط أسعار الفائدة المطبقة على القروض الممنوحة للأفراد خلال الفصل الثالث من سنة 2026 إلى 5,56 في المائة، بانخفاض قدره ثلاث نقاط أساس مقارنة بالفصل السابق، في سياق تراجع متوسط أسعار الفائدة البنكية الإجمالية إلى 4,57 في المائة، بانخفاض فصلي بلغ 24 نقطة أساس.
وشمل انخفاض أسعار الفائدة قروض السكن التي تراجع متوسط سعرها بثلاث نقاط أساس إلى 4,50 في المائة، إلى جانب قروض الاستهلاك التي انخفض متوسط سعر فائدتها بـ13 نقطة أساس ليستقر عند 6,68 في المائة؛ فيما سجلت أسعار الفائدة المطبقة على الحسابات المدينة وقروض الخزينة الموجهة إلى الأفراد ارتفاعا بلغ 98 نقطة أساس، لتصل إلى 6,49 في المائة.
ولا يعني انخفاض متوسط أسعار الفائدة بالضرورة تراجع الأقساط الشهرية لجميع المقترضين، بالنظر إلى اختلاف شروط العقود البنكية بين أسعار ثابتة وأخرى متغيرة، فضلا عن ارتباط تكلفة القرض بمدة السداد والمبلغ المتبقي من أصل الدين؛ وهي عوامل تجعل أثر تراجع الفوائد متفاوتا بين الأسر المستفيدة من التمويلات.
مخاطر التعثر البنكي
كشف التقرير الشهري لبنك المغرب عن ارتفاع إجمالي الديون البنكية المتعثرة، بما يشمل الأسر والمقاولات، إلى 105,5 مليارات درهم عند متم شتنبر الماضي، بزيادة سنوية بلغت 2,3 في المائة؛ فيما تراجعت نسبتها من إجمالي القروض البنكية إلى 7,9 في المائة، مقابل 8,2 في المائة عند متم غشت.
وأظهرت البيانات أن الديون المتعثرة المستحقة على المقاولات الخاصة غير المالية بلغت 60,4 مليارات درهم، مسجلة ارتفاعا سنويا محدودا بنسبة 0,5 في المائة، مقابل زيادة بلغت 5 في المائة بالنسبة إلى الأسر؛ وهو ما يعكس تفاوت وتيرة تطور التعثر بين الفئتين، على الرغم من استمرار تسجيل مبالغ مهمة من المستحقات التي تواجه صعوبات في التحصيل لدى المقاولات.
وبلغت نسبة الديون المتعثرة إلى إجمالي القروض الممنوحة للمقاولات الخاصة غير المالية 11,8 في المائة، مقابل 10,9 في المائة بالنسبة إلى الأسر؛ فيما تشير مقارنة الأرصدة إلى استحواذ هذه الأخيرة على نحو 42 في المائة من إجمالي المستحقات البنكية المصنفة ضمن الديون المتعثرة، ما يضع مديونية الأفراد ضمن المكونات الرئيسية للمخاطر الائتمانية التي تواجه المؤسسات البنكية.
وتزامنت هذه المؤشرات مع استمرار توسع الائتمان البنكي، إذ ارتفع إجمالي القروض الممنوحة من البنوك بنسبة 12,2 في المائة على أساس سنوي، ليصل رصيدها إلى 1333,3 مليارات درهم عند متم شتنبر؛ فيما سجلت القروض الموجهة إلى القطاع غير المالي زيادة بنسبة 11,2 في المائة، لتبلغ 1084,3 مليارات درهم.
وفي الوقت الذي ارتفعت القروض الموجهة إلى المقاولات الخاصة غير المالية بنسبة 13,8 في المائة، اكتفى نمو التمويلات الممنوحة للأسر بنسبة 3,5 في المائة؛ وهو ما يعكس تفاوت دينامية توزيع التمويلات البنكية بين الفاعلين الاقتصاديين، بالتزامن مع استمرار ارتفاع الديون المتعثرة للأفراد بوتيرة أسرع من نمو قروضهم.
ويأتي استمرار ارتفاع الديون المتعثرة للأسر في سياق اقتصادي سجل خلاله سوق الشغل فقدان 173 ألف منصب شغل بين الفصلين الثاني والثالث من السنة الجارية، وفق المعطيات التي أوردها بنك المغرب، استنادا إلى نتائج البحث الجديد حول اليد العاملة، مع ارتفاع معدل البطالة إلى 10,5 في المائة على المستوى الوطني، و12,5 في المائة بالوسط الحضري.
ومن شأن التطورات المسجلة في سوق الشغل أن تطرح تحديات إضافية أمام استقرار المداخيل والقدرة على تحمل الالتزامات المالية، خصوصا لدى الأسر التي تعتمد على الأجور أو المداخيل المهنية المنتظمة لتسديد الأقساط البنكية، دون أن تسمح المعطيات المتاحة بإقامة علاقة سببية مباشرة بين فقدان مناصب الشغل وارتفاع الديون المتعثرة.
وتعيد هذه المؤشرات إلى الواجهة إشكالية قدرة الأسر المغربية على تحمل أعباء المديونية، في ظل استمرار نمو قروض السكن والاستهلاك، وتزايد حجم المستحقات المتعثرة بوتيرة تفوق نمو التمويلات الممنوحة إليها، بما يطرح تحديات مرتبطة بتدبير المخاطر الائتمانية والحفاظ على التوازن بين توسيع الولوج إلى التمويل وضمان قدرة المقترضين على الوفاء بالتزاماتهم.
The post بنك المغرب يصنف 10,9% من القروض الأسرية ضمن "الديون المتعثرة" appeared first on Hespress - هسبريس جريدة إلكترونية مغربية.
المصدر: هسبريس