خسائر وول ستريت وهبوط النفط... والتضخم الأميركي الاختبار المقبل
تدخل الأسواق الأسبوع الجديد أمام سؤال يتجاوز نتائج الانتخابات الأميركية: هل تتراجع ضغوط الأسعار بما يفتح الطريق أمام تمويل أقل تكلفة، أم أن قوة الاقتصاد الأميركي ستُبقي السياسة النقدية مشددة؟ ستساعد بيانات التضخم المقبلة في توضيح الصورة، بعدما اجتمعت خلال أسبوع واحد مخاوف التكنولوجيا، وتقلبات النفط، واستمرار متانة التوظيف الأميركي.
لقد أعاد فوز الديمقراطيين بالأغلبية في الكونغرس فتح الحسابات المتعلقة بالإنفاق والتنظيم والطاقة. لكن ترجمة النتائج إلى سياسات اقتصادية تحتاج وقتاً وتوافقات، بينما تتحرك الأسواق سريعاً على أساس التوقعات، أحياناً قبل اتضاح ما يمكن تنفيذه فعلياً.
وول ستريت: تعافٍ جزئي بعد أسبوع صعب
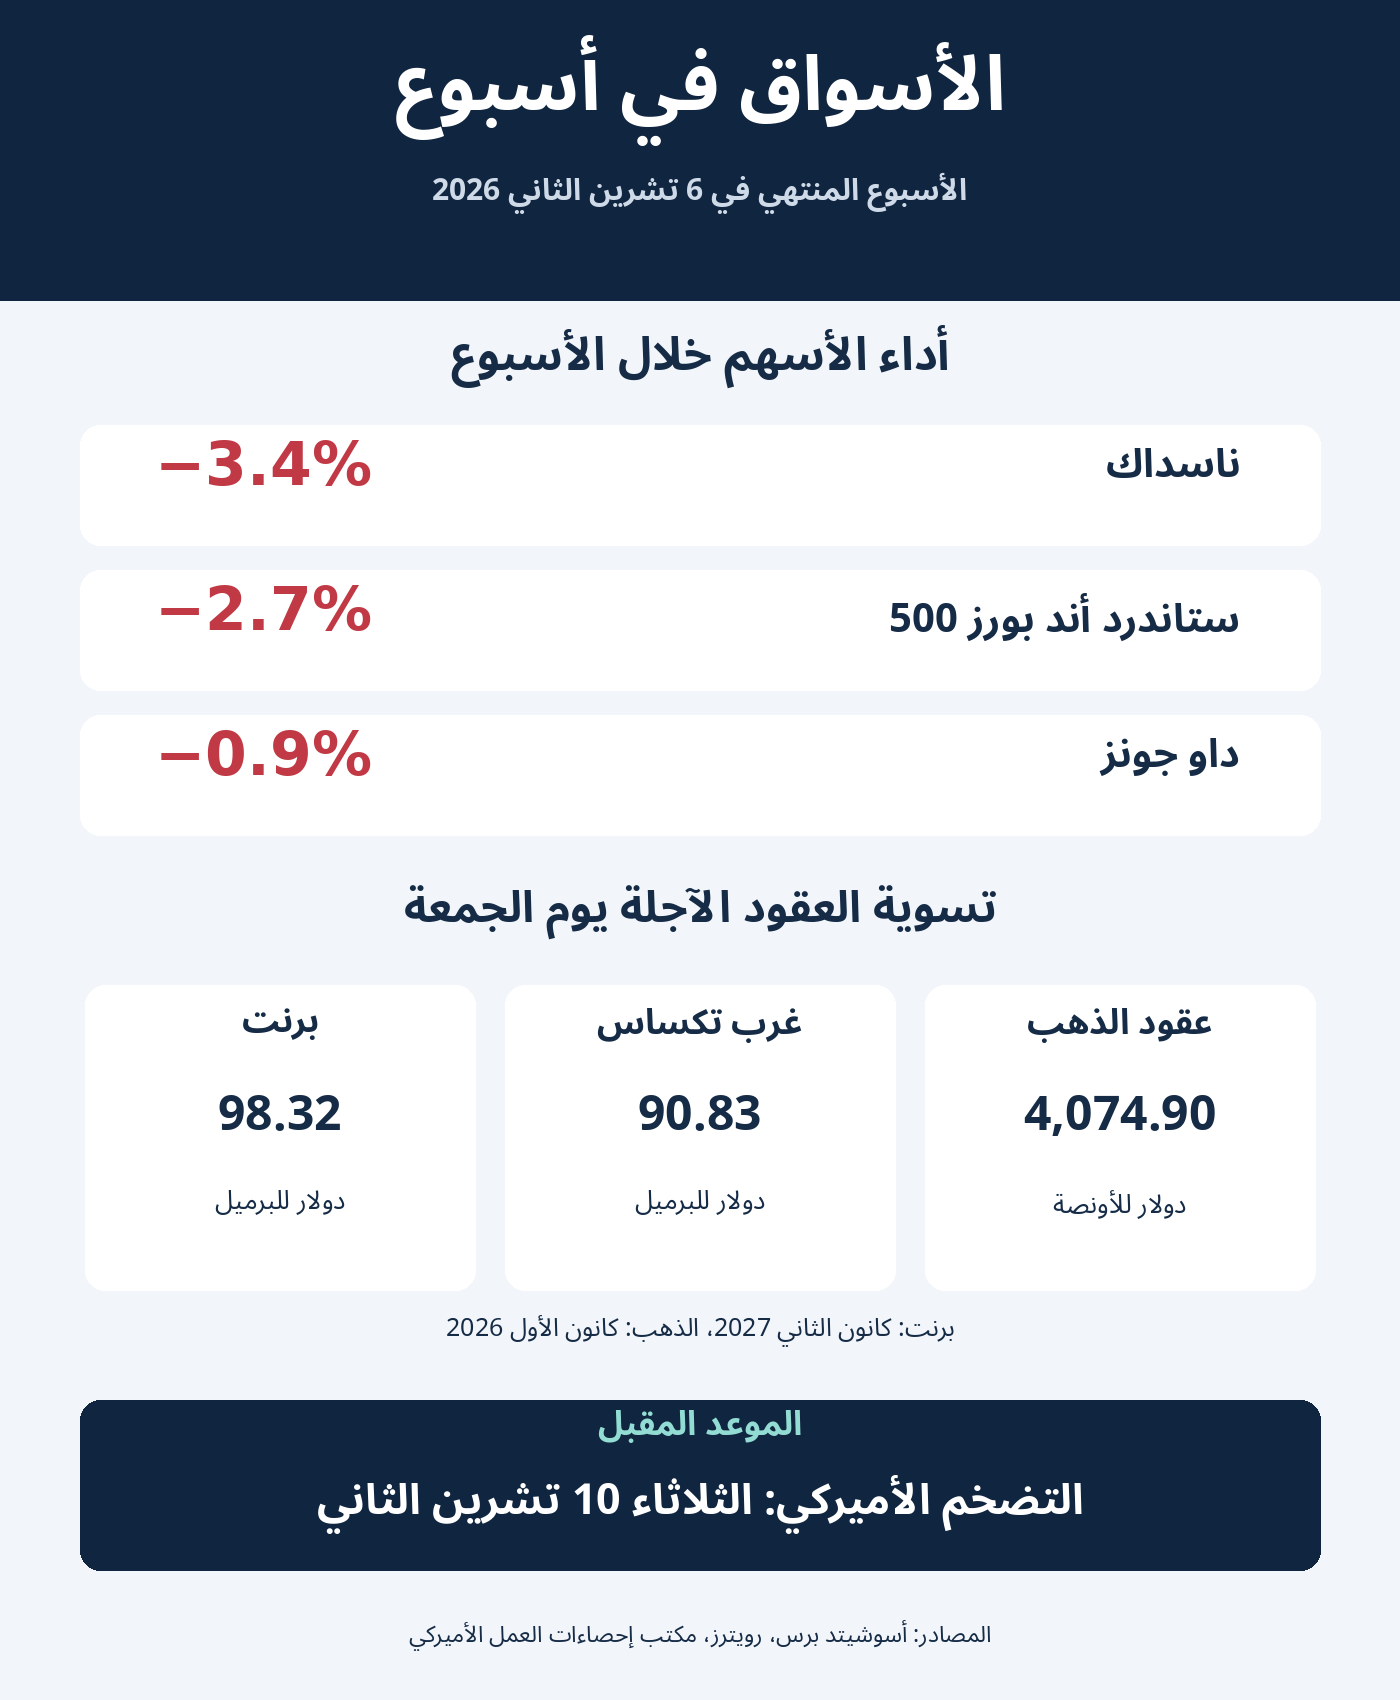
خسر مؤشر "ستاندرد أند بورز 500" نحو 2.7% خلال الأسبوع المنتهي في 6 تشرين الثاني/نوفمبر 2026، وتراجع "ناسداك المركب" 3.4%، في مقابل انخفاض "داو جونز" 0.9%. وسجّل "ناسداك" بذلك خسارته الأسبوعية الرابعة على التوالي.
وفي جلسة الجمعة، ارتفع "ستاندرد أند بورز" 0.3% إلى 7,376.86 نقطة، وصعد "ناسداك" 1.1% إلى 24,579.42 نقطة، فيما تراجع "داو جونز" 0.5% إلى 51,285.73 نقطة. وهكذا، خفف الانتعاش الأخير بعض الخسائر من دون أن يغير حصيلة الأسبوع.
تركز الضغط على أسهم شركات التكنولوجيا، مع مخاوف من احتمال تشديد القواعد المنظمة للتوسع في مراكز البيانات بعد الانتخابات. وتُضَاف هذه المخاوف إلى تساؤلات قائمة في شأن الإنفاق الضخم على الذكاء الاصطناعي، وقدرة الشركات على تحقيق أرباح تبرر استثماراتها وتقييماتها المرتفعة.
الوظائف تدعم الاقتصاد وتربك المستثمرين
أضاف الاقتصاد الأميركي 165 ألف وظيفة خارج القطاع الزراعي في تشرين الأول/أكتوبر، وانخفض معدل البطالة إلى 4.1%. وارتفع متوسط الأجر بالساعة 0.4% شهرياً و3.1% سنوياً، وفق مكتب إحصاءات العمل الأميركي.
بالنسبة إلى الأسر، يدعم استمرار التوظيف الدخل والإنفاق. أما بالنسبة إلى المستثمرين، فتقلل قوة السوق الحاجة إلى تيسير نقدي سريع، خصوصاً إذا بقي معدل التضخم مرتفعاً. ومع ذلك، لم تكن الصورة إيجابية بالكامل، إذ ازداد عدد العاملين بدوام جزئي لأسباب اقتصادية، ما يشير إلى استمرار صعوبات لدى شريحة من العمال.
وبعد صدور التقرير، ارتفعت عوائد السندات وتعزز الدولار. ودار عائد سندات الخزانة الأميركية لعشر سنوات قرب 4.86% في التداولات المتأخرة الجمعة، بينما بلغ اليورو نحو 1.1142 دولار.
#Quote#
أوروبا وآسيا: انتقال موجة الحذر
هبط مؤشر "ستوكس 600" الأوروبي 1% الجمعة إلى 648.33 نقطة، لكنه احتفظ بمكسب أسبوعي طفيف. وساعد انخفاض وزن أسهم الذكاء الاصطناعي في السوق الأوروبية على الحد من أثرها مقارنة بأسواق أخرى، على الرغم من حصول ضغوط إضافية على قطاع التأمين.
وفي آسيا، تراجع مؤشرا "نيكاي" الياباني و"كوسبي" الكوري الجنوبي بنحو 6% لكل منهما في جلسة الجمعة. وأظهرت هذه التحركات حساسية الأسواق المرتبطة بالرقائق والتكنولوجيا لأي تغير في توقعات الإنفاق الأميركي على القطاع.
النفط يتراجع... والذهب يحتفظ بمكاسب
أنهت عقود خام "برنت" تسليم كانون الثاني/يناير تعاملات الجمعة عند 98.32 دولاراً للبرميل، في مقابل 90.83 دولاراً للخام الأميركي، بعد أسبوع من الخسائر الحادة.
وتأثرت الأسعار بآمال بحصول تحرك ديبلوماسي يخفف الصراع مع إيران، فيما أبقت التهديدات العسكرية ومخاطر الملاحة احتمال تعطل الإمدادات حاضراً.
وقد يساعد استمرار انخفاض النفط على تخفيف تكاليف النقل والإنتاج، لكن أثره في أسعار المستهلكين يتفاوت بحسب الضرائب وأسعار الصرف والمخزونات وتكاليف التوزيع.
أما الذهب، فتراجعت عقوده الأميركية تسليم كانون الأول/ديسمبر 0.9% الجمعة، ليبلغ سعر التسوية 4,074.90 دولاراً للأونصة. وعلى الرغم من ضغط الدولار والعوائد في الجلسة الأخيرة، ظلت الأسعار الفورية مرتفعة بنحو 5% خلال الأسبوع في تداولات مساء الجمعة.
وتتجه الأنظار إلى مؤشر أسعار التجزئة الأميركي الثلاثاء 10 تشرين الثاني/نوفمبر، ثم أسعار الجملة الجمعة 13 منه. وستختبر البيانات مدى استمرار ضغوط الأسعار بعد تقرير الوظائف القوي، فتراجع التضخم قد يخفف القلق في شأن معدلات الفائدة، بينما بقاؤه مرتفعاً سيزيد تدقيق المستثمرين في الأرباح والتكاليف، ويجعل قدرة الشركات على تحقيق عائد ملموس أكثر أهمية من وعود النمو وحدها.
المصدر: النهار