تخفيض الضريبة على الدخل .. المكاسب تصطدم بإعادة هيكلة التعويضات
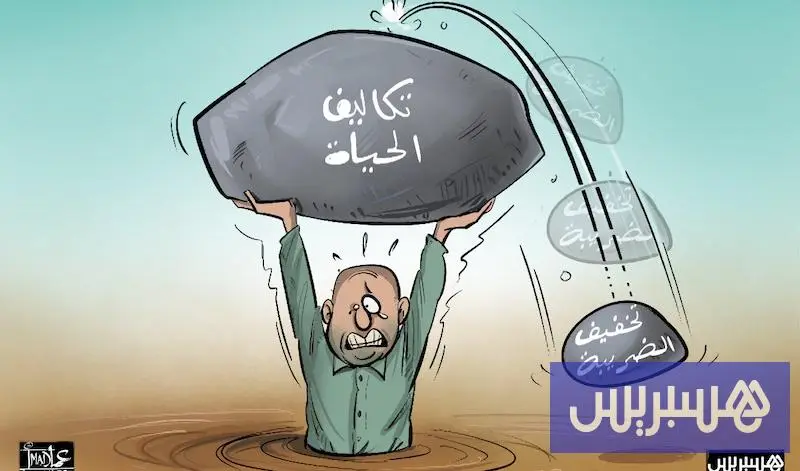
وضعت المقتضيات الضريبية الجديدة الواردة في مشروع قانون المالية لسنة 2027 أجور آلاف المستخدمين بالمغرب أمام تحولات مرتقبة من شأنها إعادة رسم العلاقة بين الأجر الصافي والتعويضات المعفاة من الضريبة وتكلفة التشغيل بالنسبة إلى المقاولات، في ظل إصلاح تدريجي للضريبة على الدخل يمتد إلى غاية سنة 2031، وتقدر الحكومة كلفته بنحو 5,5 مليارات درهم، وسط تساؤلات بشأن المستفيد الفعلي من التخفيضات الجبائية، خصوصا حين تعتمد عقود الشغل على أجور صافية متفق عليها مسبقا، أو تتضمن تعويضات جزافية دائمة.
ويقضي المشروع برفع الشريحة المعفاة من الدخل السنوي الصافي الخاضع للضريبة من 40 ألفا إلى 60 ألف درهم ابتداء من السنة المقبلة، مع جدول انتقالي يخضع الشريحة من 60 ألفا إلى 80 ألف درهم لمعدل 10 في المائة، والشريحة من 80 ألفا إلى 100 ألف درهم لمعدل 20 في المائة، مع الإبقاء على معدل 34 في المائة إلى غاية 180 ألف درهم، و37 في المائة فيما يتجاوز ذلك.
وتظهر محاكاة تستند إلى هذه الأسعار أن الضريبة السنوية ستبلغ 1200 درهم بالنسبة إلى دخل صاف خاضع للضريبة قدره 72 ألف درهم، مقابل 5200 درهم عند 96 ألف درهم، و20 ألفا و960 درهما عند 144 ألف درهم، دون احتساب التخفيضات المرتبطة بالوضعية الشخصية للملزم.
وتشمل التغييرات رفع معدل الخصم الجزافي للمصاريف المهنية إلى 45 في المائة لجميع الأجراء، عوض 35 أو 25 في المائة حاليا بحسب مستوى الدخل، مع الإبقاء على سقفه السنوي عند 35 ألف درهم، ما يجعل هذا السقف مستنفدا عند بلوغ الأجر الإجمالي الخاضع للضريبة نحو 77 ألفا و778 درهما سنويا، أي حوالي 6481 درهما شهريا من الأجر الإجمالي، وليس الصافي.
وتمتد آثار الإصلاح إلى إعادة ترتيب مكونات الأجور داخل المقاولات، مع توجه المشروع نحو تشديد شروط إعفاء التعويضات المهنية ابتداء من فاتح يناير 2031، من خلال استبعاد المبالغ المدفوعة بصورة دائمة مقابل المزاولة الاعتيادية للوظيفة متى كانت تشكل مكملات للأجر، مع الإبقاء على إعفاء التعويضات المخصصة لتغطية مصاريف مهنية فعلية ومثبتة، حتى عندما تصرف بصورة جزافية.
ويقترح المشروع، ابتداء من التاريخ نفسه، إلغاء الجمع بين الخصم الجزافي للمصاريف المهنية والإعفاء المتعلق بتعويضات المصاريف، في حين تظل المقتضيات الحالية سارية إلى غاية 31 دجنبر 2030، ما يمنح المشغلين مهلة لمراجعة أنظمة التعويضات وتقييم انعكاساتها على الرواتب الصافية وتكاليف الموارد البشرية.
حسابات جديدة
يرتقب أن تفرض التعديلات المقترحة إعادة النظر في توزيع مكونات الأجر بين الراتب الأساسي والتعويضات والمكافآت، بعدما اختار المشروع مسارا انتقاليا يمتد على خمس سنوات، يبدأ بتوسيع الشريحة المعفاة سنة 2027، ويمر بجداول انتقالية توسع تدريجيا الشريحة الخاضعة لمعدل 10 في المائة لتصل إلى 100 ألف ثم 130 ألفا ثم 150 ألف درهم بين 2028 و2030، وينتهي سنة 2031 بجدول نهائي يعفي أول 60 ألف درهم، ويطبق 10 في المائة على الشريحة من 60 ألفا إلى 150 ألف درهم، و20 في المائة حتى 500 ألف درهم، و30 في المائة على ما يتجاوز ذلك.
وتشير المقتضيات المقترحة إلى استمرار تطبيق معدلات تصل إلى 37 في المائة خلال سنتي 2027 و2028، قبل تخفيض المعدل الهامشي إلى 35 في المائة سنة 2029، ثم إلى 30 في المائة سنة 2030، بما يجعل أثر التخفيضات متفاوتا بحسب مستويات الدخل وطبيعة التعويضات وطريقة تحديد الأجر المتفق عليه.
ويطرح هذا التحول إشكالا يتعلق بتوزيع المكاسب الضريبية بين الأجراء والمقاولات؛ إذ قد تختلف النتائج بحسب ما إذا كان عقد الشغل ينص على أجر خام أو أجر صاف. ففي الحالة الأولى، يؤدي انخفاض الاقتطاع الضريبي، من حيث المبدأ، إلى ارتفاع المبلغ الصافي للأجير، بينما قد تستفيد المقاولة من انخفاض التكلفة الإجمالية حين يكون الأجر الصافي مضمونا تعاقديا، مع بقاء الأثر النهائي مرتبطا بمقتضيات العقد والالتزامات القانونية للمشغل.
في هذا السياق، اعتبر عبد الرزاق الكوني، خبير محاسب مستشار في القوانين الضريبية، أن “إعادة هندسة الأجور ستفرض على المقاولات الانتقال من تدبير تقليدي للرواتب إلى مقاربة مالية وجبائية أكثر شمولية، تقوم على احتساب التكلفة الحقيقية لكل أجير، وليس فقط قيمة الراتب الشهري الذي يتوصل به”.
وأضاف الكوني، في تصريح لهسبريس، أن “رفع معدل خصم المصاريف المهنية إلى 45 في المائة، مع تثبيت السقف السنوي في 35 ألف درهم، سيجعل الأثر الإيجابي لهذا الإجراء أكثر وضوحا بالنسبة إلى فئات الأجور المتواضعة والمتوسطة، بينما ستظل استفادة أصحاب الأجور المرتفعة مرتبطة أساسا بالتغييرات التي ستطرأ على جدول الضريبة”، داعيا إلى التمييز بين الدخل الخام والدخل الصافي الخاضع للضريبة عند إعداد المحاكاة، حتى لا تتحول التقديرات الأولية إلى توقعات غير دقيقة بشأن الزيادة الفعلية في الأجور.
وأشار الخبير المحاسب إلى أن “التعويضات الجزافية التي تصرف بصورة منتظمة دون ارتباط بمصاريف مهنية فعلية قد تصبح مكملات للأجر خاضعة للضريبة، خلافا للمصاريف المهنية المثبتة بوثائق، ما يجعل السنوات الانتقالية فرصة لمراجعة عقود الشغل وأنظمة التعويضات والاتفاقيات الجماعية، وتقييم انعكاسات التغييرات على الأجر الصافي وتكلفة التشغيل، دون الخلط بين المعاملة الضريبية للتعويضات وقواعد اشتراكات الضمان الاجتماعي”.
وتبرز أهمية هذه المراجعة بالنظر إلى التفاوت المرتقب في الاستفادة؛ إذ كان سقف الخصم يُبلغ في ظل القواعد الحالية عند نحو 140 ألف درهم من الأجر الإجمالي السنوي، مقابل نحو 77 ألفا و778 درهما وفق المقترح الجديد. ويعني ذلك أن رفع نسبة الخصم سيعود بالنفع أساسا على الأجراء الذين يقع أجرهم بين هذين المستويين، بينما لن يتغير مبلغ الخصم بالنسبة إلى من يتجاوز أجرهم 140 ألف درهم سنويا، لأنهم يستنفدون السقف أصلا.
المراقبة الجبائية
يتجه مشروع قانون المالية لسنة 2027 إلى تعزيز صلاحيات الإدارة الضريبية في مواجهة حالات عدم تقديم التصريحات المتعلقة بالأجور والمعاشات، من خلال نسخ المادتين 230 و230 مكررة مرتين من المدونة العامة للضرائب، وتعديل المادة 228 المتعلقة بالفرض التلقائي للضريبة، بما يسمح بإخضاع حالات عدم تقديم التصريحات المنصوص عليها في المادتين 79 و81 لهذه المسطرة، إلى جانب تصريحات أخرى من بينها تلك المتعلقة بتوزيعات الأرباح والمبالغ المدفوعة لغير المقيمين.
وتتيح المسطرة المقترحة للإدارة توجيه رسالتين إلى المشغل، تمنح كل واحدة منهما مهلة ثلاثين يوما لتسوية وضعيته، على أن تتضمن الثانية الأسس التي تعتزم الإدارة اعتمادها. وفي حال عدم الاستجابة، يصبح بإمكانها تحديد الوعاء الضريبي بناء على تقديراتها، عوض الاقتصار على تطبيق الزيادات، كما هو معمول به في المسطرة الحالية التي تقوم على رسالة واحدة بمهلة ثلاثين يوما، تليها زيادات تتراوح بين 5 و20 في المائة.
ويضع هذا التحول المقاولات أمام ثلاثة تحديات، تتمثل في فقدان التحكم في أسس احتساب الضريبة عند عدم التصريح، واحتمال انتقال النزاع إلى مساطر المطالبة الإدارية والطعن القضائي بدل لجان الطعن الضريبي، وتحمل عبء إثبات المبالغة في تقديرات الإدارة. وفي المقابل، يظل بإمكان المشغل تفادي هذه النتائج بتسوية وضعيته داخل أحد الأجلين، مع خضوعه حينها للنظام العادي للزيادات، علما أن التصريح السنوي الواجب إيداعه قبل فاتح مارس 2027 سيكون أول المعنيين في حال المصادقة على هذه المقتضيات.
وفي هذا الصدد، شدد محمد أمين أقسيم، خبير محاسب متخصص في المنازعات الضريبية، على أن توسيع نطاق الفرض التلقائي سيغير طبيعة المنازعات المرتبطة بتصريحات الأجور؛ إذ قد تشمل خلافات بشأن تحديد الوعاء الضريبي نفسه، موضحا أن “هذه النقطة تكتسي أهمية بالنسبة إلى المقاولات التي لا تتوفر على أنظمة محاسبية ومعلوماتية محينة، أو التي تسجل اختلافات بين بيانات الأجور والتصريحات الاجتماعية والمبالغ المقتطعة والمؤداة للخزينة”.
وتابع أقسيم، في تصريح للجريدة، أن “انتقال بعض النزاعات إلى مسطرة المطالبة الإدارية ثم القضاء سيجعل توثيق العمليات المرتبطة بالأجور والتعويضات عنصرا أساسيا في حماية الوضعية الجبائية للمقاولات. فكل اختلاف بين كشوف الأجور والتصريحات المقدمة إلى الصندوق الوطني للضمان الاجتماعي والمعطيات المحاسبية قد يتحول إلى نقطة خلاف خلال المراقبة، خصوصا إذا عجز المشغل عن تقديم الوثائق التي تبرر المبالغ المصرح بها أو طبيعة التعويضات المستفاد من إعفائها”.
ونبه الخبير ذاته إلى ضرورة الاستعداد المبكر لتغيير الجداول الضريبية بين 2027 و2031، من خلال تحيين برامج تدبير الأجور، وإجراء اختبارات دورية على عمليات الاحتساب، ومراقبة معالجة المكافآت والتسويات المرتبطة بفترات سابقة، وحالات التحاق الأجراء أو مغادرتهم خلال السنة، مشيرا إلى أن تكرار خطأ محدود عبر مئات كشوف الأجور في المقاولات الكبرى قد يؤدي إلى تراكم فروق ضريبية تستدعي التصحيح وتفتح الباب أمام منازعات مع الإدارة.
ولا تقتصر التحولات على تصريحات الأجور؛ إذ يفرض المشروع، ابتداء من فاتح يناير 2027، التصريح بكل عملية تفويت للقيم المنقولة وغيرها من سندات رأس المال والدين غير المقيدة في حساب لدى الوسطاء الماليين المعتمدين، وأداء الضريبة المترتبة عنها خلال الشهر الموالي للتفويت، عوض انتظار التصريح السنوي، وفق المادة 84 من المدونة العامة للضرائب، علما أن صياغة المشروع تتحدث عن الأجل تارة بـ”الشهر الموالي لشهر التفويت”، وتارة بـ”الثلاثين يوما الموالية لشهر التفويت”، وهو ما قد يحتاج إلى توضيح خلال المناقشة البرلمانية.
وتكتسي هذه المقتضيات أهمية خاصة بالنسبة إلى مسيري الشركات والشركاء الذين يبيعون حصصا اجتماعية أو أسهما غير مدرجة؛ إذ يمكن، في حال عدم التصريح واستنفاد المسطرة القانونية، أن يؤدي غياب الوثائق المثبتة لتكلفة الاقتناء إلى اعتماد ثمن التفويت نفسه أساسا لفرض الضريبة بدل الربح الفعلي، ما قد يترتب عنه مبالغ أعلى بكثير من تلك الناتجة عن احتساب الربح الحقيقي.
وتطرح هذه الإجراءات مجتمعة إشكالية جاهزية المقاولات لاستيعاب إصلاحات متدرجة، ما يجعل الفترة من 2027 إلى 2031 مرحلة انتقالية لإعادة ضبط أنظمة الأجور والمحاسبة والمراقبة الداخلية، في انتظار الحسم التشريعي في الصياغة النهائية للمقتضيات المقترحة.
The post تخفيض الضريبة على الدخل .. المكاسب تصطدم بإعادة هيكلة التعويضات appeared first on Hespress - هسبريس جريدة إلكترونية مغربية.
المصدر: هسبريس