عثمان توفيقي لـالراي: تمويل الأفراد مُرشّح لمُقاربة نصف حجم الائتمان المحلي السنوات المُقبلة
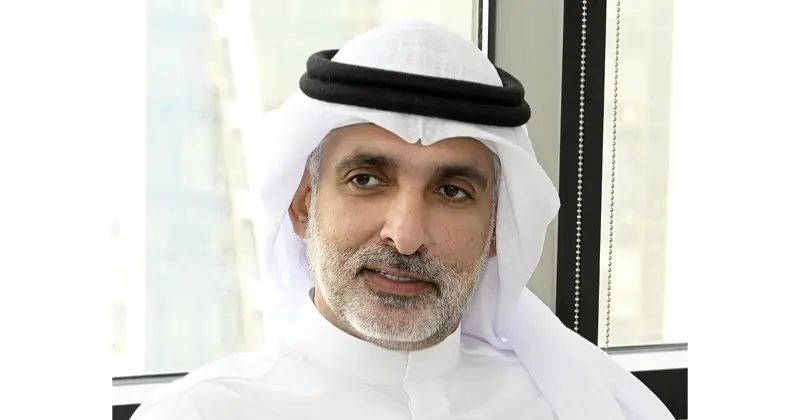
لا يجد مدير عام الإدارة المصرفية للأفراد في بنك الكويت الدولي «KIB» عثمان توفيقي، ما يحد تفاؤله بأن «التمويل العقاري» لن يكون مجرد منتج مصرفي جديد، وأنه سيشكل جزءاً مهماً من معالجة الأزمة الإسكانية، فيما يؤكد أن المواطن هو المستفيد الأساسي من القانون، الذي سيوفر حلولاً تمويلية نوعية تساعده في امتلاك السكن الملائم بوتيرة أسرع بكثير.ويرى توفيقي، في مقابلة مع «الراي» أن التمويل العقاري يعيد تشكيل أولويات البنوك، ويتوقع أن يبلغ خلال 7 سنوات 4 أضعاف التسهيلات السكنية الممنوحة للأفراد، وأن يقارب مع التسهيلات الشخصية نحو 40 مليار دينار بما يعادل 50 % من وزن محافظ البنوك المرجحة 2034، إذا سارت وتيرة التطوير العقاري حسب التوقعات.ويؤكد توفيقي، أن التحدي مصرفياً لا يقتصر على توفير سيولة بل يشمل مواءمة الآجال مع مصادر الأموال وإدارة تكلفتها ومخاطرها، ويلفت إلى ضرورة أن يعرف المواطن التزاماته وتكلفة تمويله وشروطه قبل اتخاذ قرار قد يرافقه 25 عاماً. منذ يوم منذ يوم ويرى توفيقي، أن هامش الربح وحده لن يبني وحده ركيزتي النمو وتعزيز التنافسية، وأن المنافسة مصرفياً يجب ألا تتحول لتساهل في معايير الائتمان أو تسعير لا يعكس المخاطر. ويبين، أن مسؤولي «KIB» يستهدفون النمو المدروس والربحية المستدامة، اعتماداً على كفاءة موارده، واستناداً إلى إرث عقاري متخصص يمتد لعقود، مع التوسع النوعي المسجل في خدماته مصرفياً ورقمياً واستثمارياً، فيما لا يخفي طموحه لأن يستحوذ «KIB» على حصة مؤثرة في سوق التمويلات العقارية لا مجرد زيادة رقمية.ويبين توفيقي، أن أثرياء الكويت مهتمون بالصكوك وأسواق النقد والأسهم مع موازنة العائد والمخاطر، وأن بنوك الكويت متشابهة شكلاً، لكن ليس جميعها قادراً على التوسع والنمو بالدرجة نفسها، وأن الفروق الحقيقية تظهر في تجربة العميل.وفي ما يلي تفاصيل اللقاء:• ما رأيك في ما يقوله البعض إن البنوك أكبر المستفيدين من إقرار قانون التمويل العقاري؟- لا أتفق مع هذا الطرح، فعند النظر إلى التمويل العقاري من زاوية شاملة، يتضح أن البنوك ستكون من الجهات المستفيدة من اتساع النشاط التمويلي، لكن المواطن سيكون المستفيد الأساسي، عبر توفير خيارات تساعده على تملك المسكن المناسب، إلى جانب الاقتصاد الوطني الذي سيستفيد من تنشيط قطاعات التطوير العقاري والمقاولات ومواد البناء والخدمات الهندسية.فالتمويل العقاري ليس مجرد منتج مصرفي جديد، بل يمكن أن يشكل جزءاً مهماً من معالجة الأزمة الإسكانية، شريطة التكامل مع توفير الأراضي والوحدات السكنية وتطوير البنية التحتية، وأعتقد أن نجاح المنظومة لا ينبغي أن يقاس بحجم التمويلات التي ستمنحها البنوك، وإنما بعدد الأسر التي ستتمكن من تملك مساكنها، مع بقاء التزاماتها التمويلية ضمن قدراتها المالية على المدى الطويل.كذلك، فإن زيادة القدرة الشرائية دون توسع موازٍ في المعروض العقاري قد تضغط على الأسعار، ما يؤكد أهمية التنسيق بين الجهات الحكومية والرقابية والمصارف والمطورين، حتى يحقق القانون أهدافه الإسكانية مع الحفاظ على الاستقرار المالي. ومن المهم أيضاً أن تكون الإجراءات واضحة للمستفيدين منذ البداية، وأن يعرف المواطن التزاماته وتكلفة التمويل وشروطه قبل اتخاذ قرار يرافقه لسنوات طويلة.• مع إقرار «التمويل العقاري»، نتحدث عن عهد مصرفي جديد بحجم تمويلي لا يستهان به، فهل سيولة البنك كافية لمقابلة الطفرة المتوقعة إسكانياً؟- بالنسبة لـ«KIB» يتمتع بمركز مالي قوي يدعم قدرته على دراسة فرص النمو في التمويل العقاري. وحسب نتائج الأشهر التسعة الأولى من 2026، بلغت حسابات المودعين نحو 3.08 مليار دينار، ووصلت نسبة تغطية السيولة إلى 238.1 %، فيما بلغت كفاية رأس المال 20.32 %، وهي مؤشرات تعكس متانة مركز البنك المالي.لكن التمويل السكني طويل الأجل بطبيعته، لذلك لا يقتصر التحدي على توفير السيولة عند منح التمويل، بل يشمل مواءمة آجال التمويلات مع مصادر الأموال، وإدارة تكلفتها والمخاطر المرتبطة بها على مدى سنوات. وسندرس أي توسع محتمل في ضوء الأطر التنظيمية والطلب الفعلي وأثره على الربحية والسيولة وجودة الأصول. ونركز على تحقيق نمو مدروس في المحفظة التمويلية، بما يضمن كفاءة توظيف الموارد، وتلبية احتياجات العملاء، وتحقيق نمو مربح ومستدام، فالقدرة على التمويل مهمة، لكن الأهم المحافظة على هذه القدرة طوال دورة التمويل.• هل تتوقعون منافسة مصرفية «حامية» على زيادة الحصة السوقية بـ«التمويل العقاري»؟- بالتأكيد، فالتمويل العقاري للأفراد يعيد تشكيل أولويات القطاع المصرفي، وهو قطاع مرشح مع التسهيلات الشخصية للاستحواذ على نحو نصف السوق الائتماني السنوات المقبلة، وأثناء ذلك يستهدف «KIB» نمواً ائتمانياً مربحاً ومستداماً، والرقمنة ركيزة لتعزيز التنافسية وكفاءة التشغيل.ورقمياً، وحسب الدراسات والتوقعات المبنية عليها مصرفياً قد تبلغ قيمة التمويل السكني الممنوح في 7 سنوات 4 أضعاف المحفظة العقارية الحالية، ومع التمويلات الشخصية 50 % من إجمالي محافظ البنوك 2034، ما يعادل نحو 40 ملياراً على أساس ترجيح نمو القيمة الائتمانية الإجمالية حتى 2034 من 66 ملياراً حالياً إلى 80 ملياراً، وذلك بافتراض أن وتيرة إنجاز التطوير العقاري سارت حسب التوقعات المتفائلة المدفوعة بدعم حكومي غير مسبوق. وهنا قد يكون مفيداً التأكيد على أنه فيما يمثل التمويل العقاري فرصة للبنوك لتوسيع أعمالها وبناء علاقات طويلة الأجل مع العملاء، لكن عملياً لن يبني هامش الربح وحده ركيزتي النمو وتعزيز التنافسية، فالتمويل السكني يرتبط بأحد أكبر القرارات المالية في حياة العميل، والتزاماته تمتد لسنوات طويلة. لذلك ما سيحسم تنافس البنوك اتساق أفضل تسعير ممكن للعميل مع سرعة إنجاز معاملاته، ووضوح الشروط ومرونة الحلول التمويلية المقدمة له وكفاءة التقييم العقاري وجودة الخدمة بعد منح التمويل، فيما تستوجب المنافسة المصارف أيضاً تطوير أدوات دراسة الجدارة الائتمانية وإدارة الضمانات، والاستثمار في التكنولوجيا لتبسيط الإجراءات.وفي المقابل، يجب ألا تتحول المنافسة إلى تساهل في المعايير الائتمانية أو تسعير لا يعكس المخاطر الفعلية، وبالنسبة لصانعي الساسة الائتمانية في «KIB»، يتم ربط نمو الحصة السوقية بجودة المحفظة والربحية واستدامة العلاقة مع العميل. فالنجاح لا ينتهي بتوقيع العقد، بل يستمر بقدرة العميل على الوفاء بالتزاماته وثقته بالبنك. ولهذا فإن وضوح المعلومات المقدمة للعميل منذ البداية، وسرعة معالجة استفساراته خلال فترة التمويل، سيكونان عنصرين أساسيين في التنافس بين المصارف.• وسط المنافسة المحتدمة المتوقعة على العملاء سكنياً وتوافر السيولة مصرفياً كما أشرت، بماذا ستتميزون في حرب الاستقطاب؟- خبرته العقارية المتجذرة منذ تأسيسه 1973 باسم بنك الكويت العقاري، تمثل إحدى أهم مزايا «KIB»، فعلى امتداد أكثر من 5 عقود، راكم خبرات في التمويل والتقييم العقاري وإدارة الممتلكات والتعامل مع المطورين والمقاولين. وبعد تحوله إلى بنك إسلامي شامل 2007، حافظ على هذا الإرث مع توسيع خدماته المصرفية.وتمنحنا هذه الخبرة فهماً عميقاً للسوق العقاري الكويتي، من خصائص الأصول والعوامل المؤثرة في قيمتها إلى المخاطر المرتبطة بها. ونريد توظيف هذه المعرفة في تجربة تمويل سكني متكاملة تبدأ بتحديد احتياجات العميل وقدرته المالية، وتمر بتقييم العقار واستكمال الإجراءات، وصولاً إلى الحلول المناسبة للشراء أو البناء، وفق المنتجات والضوابط المعتمدة.ونواصل الاستثمار في الخدمات الرقمية لتبسيط الإجراءات وتحسين الاستجابة. ولذلك ميزتنا لا تقوم على السعر وحده، بل على الخبرة المتخصصة وجودة المشورة وسهولة التجربة المصرفية. ونعتقد أن جمع المعرفة العقارية والخدمات المصرفية الحديثة يساعدنا على تقديم حلول أكثر ملاءمة، خصوصاً للعملاء الذين يخوضون تجربة تملك المسكن للمرة الأولى.• ما الحصة التي تتوقعونها لـ «KIB» من التمويل الإسكاني؟-الإعلان عن نسبة محددة قبل اتضاح التفاصيل التنفيذية وشروط الاستحقاق وحجم الطلب الذي سيتحول فعلياً إلى طلبات تمويل مؤهلة سابق لأوانه، لكن لدينا طموح للحصول على حصة مؤثرة من سوق التمويل الإسكاني، تناسب خبرة «KIB» العقارية ومركزه المالي وقدرته على تقديم حلول متوافقة مع أحكام الشريعة الإسلامية.وندرس الفرصة من منظور النمو المربح والعائد المعدل بالمخاطر، مع مراعاة تكلفة التمويل وجودة المحفظة الائتمانية والقدرة على تقديم خدمة تنافسية. وهدفنا أن نكون من الجهات الفاعلة في هذا السوق، وأن نوظف خبراتنا العقارية لتحقيق نمو نوعي يضيف قيمة إلى أعمال البنك وعملائه، لا مجرد زيادة رقمية في الحصة السوقية. وسنحرص على أن تكون مشاركتنا مبنية على تقييم واضح للفرص المتاحة، وليس على افتراضات مسبقة بشأن حجم السوق أو سرعة نموه.• بماذا تفسرون التباطؤ الملموس في تمويل الأفراد منذ بداية العام؟- لا أعتقد أن تباطؤ التمويل الاستهلاكي أو الشخصي يمكن تفسيره بعامل واحد، لأن قرارات الحصول على التمويل لدى الأفراد تتأثر بمجموعة متغيرات اقتصادية وسلوكية وتنظيمية.فمن ناحية، أصبحت شريحة من العملاء أكثر حرصاً على تقييم التزاماتها المالية، خصوصاً في ظل تغير أولويات الإنفاق وارتفاع تكلفة بعض الاحتياجات المعيشية.ومن ناحية أخرى، تؤثر تكلفة التمويل في قرارات الشراء، لاسيما عندما يتعلق الأمر بالمشتريات الكبيرة التي يمكن تأجيلها. كذلك، قد يفضل بعض العملاء الانتظار لحين اتضاح تطورات تشريعية أو ظهور منتجات تمويلية أكثر ملاءمة لاحتياجاتهم. لكن من المهم أيضاً التمييز بين ضعف الطلب على التمويل وبين تغير طبيعة هذا الطلب. فقد يصبح العميل أكثر انتقائية، ويبحث عن حلول توفر له مرونة أكبر في السداد أو تساعده على توزيع التزاماته بصورة أفضل، بدلاً من الحصول على تمويل تقليدي لا يرتبط بصورة مباشرة بغرض الشراء.وهذا أحد الجوانب التي نعمل عليها في «KIB» من خلال تطوير حلول مرتبطة باحتياجات العملاء الفعلية، بما فيها تمويل السيارات والمشتريات، ولا ننظر إلى التباطؤ باعتباره أمراً سلبياً بالضرورة، إذا كان يعكس قرارات مالية أكثر توازناً من جانب العملاء. فالنمو الصحي في التمويل لا يقاس بعدد الطلبات أو قيمتها فقط، وإنما بجودة الطلب وقدرة العميل على الوفاء بالتزاماته.• أي شريحة من العملاء يستهدفها «KIB» وكم نسبة الشباب بين حسابات البنك؟- نستهدف علاقة مصرفية طويلة مع العميل تبدأ من الشباب إلى مرحلة العمل وتكوين الأسرة ثم الادخار والاستثمار. والشباب شريحة إستراتيجية بالنسبة لنا، لأنهم مستقبل العلاقة المصرفية وأسرع الشرائح تبنياً للحلول الرقمية. كما نركز على أصحاب الرواتب والعائلات والعملاء الباحثين عن خدمات مصرفية متميزة. إستراتيجيتنا ليست استقطاب العميل لمنتج واحد، بل بناء علاقة تنمو مع احتياجاته.أما في ما يتعلق بفئة الشباب، فهي تشكل الشريحة الأكثر نمواً في قاعدة عملاء «KIB» الجدد، ما يعكس نجاح إستراتيجيتنا في التحول الرقمي وتطوير منتجات تتناسب مع تطلعاتهم. وأود أن أؤكد هنا أننا لا نتعامل مع الشباب كشريحة عمرية موقتة، بل كشركاء في علاقة مصرفية طويلة الأجل تبدأ بتلبية احتياجاتهم اليومية عبر حلولنا الرقمية، وتستمر معهم في مختلف مراحلهم المالية.• هل لديكم تحفظ ائتماني على أي من شرائح التمويل الشخصية؟- الأساس تقييم كل حالة وفق استقرار الدخل والالتزامات القائمة والسجل الائتماني وقدرة العميل على السداد، مع الالتزام بالضوابط الرقابية. وقد يختلف مستوى المخاطر بين عميلين ضمن الشريحة نفسها، تبعاً لطبيعة التزاماتهما وسلوكهما المالي.لذلك نعمل على تحسين أدوات التقييم والمتابعة والاستفادة من البيانات في دعم القرارات الائتمانية، فمسؤولية البنك لا تقتصر على منح التمويل، بل تشمل التأكد من ملاءمته للعميل وعدم تحميله التزامات تفوق قدرته. والقرار الائتماني السليم يحمي الطرفين ويعزز استقرار المحفظة.• ما يلفت الانتباه أنه فيما تتسابق البنوك على استقطاب العملاء ائتمانياً تنافس على جذب ودائع العملاء بعوائد تقارب أرباح التمويل؟- المنافسة على الودائع تعكس أهمية استقرار مصادر الأموال وتكلفتها، لكن المقارنة بين عائد الوديعة وعائد التمويل لا تكشف وحدها ربحية البنك. فهناك تكلفة للسيولة ورأس المال والعمليات والمخاطر، فضلاً عن اختلاف آجال الموجودات والمطلوبات. وقد يجذب التسعير المرتفع الأموال سريعاً، لكنه قد يضغط على هوامش الربحية إذا لم يكن مستداماً، خصوصاً عندما ترتفع تكلفة الودائع بوتيرة أسرع من العوائد المحققة على التمويلات.وفي «KIB» نركز على تنمية قاعدة ودائع متنوعة وبناء علاقات طويلة الأجل مع العملاء، من خلال تقديم خدمات تجعل اختيار البنك قائماً على الثقة وسهولة التعامل وتكامل الحلول المصرفية، وليس على العائد وحده، مع مراعاة طبيعة المنتجات المتوافقة مع أحكام الشريعة الإسلامية.• في ظل التحولات الاقتصادية والجيوسياسية، هل تغير مزاج الأثرياء الكويتيين استثمارياً؟ وأين يفضلون ضخ أموالهم جغرافياً وقطاعياً؟- أصبح الاهتمام بتنويع الاستثمارات وإدارة السيولة والموازنة بين العائد والمخاطر أكثر وضوحاً، خصوصاً في ظل التقلبات الاقتصادية والجيوسياسية. ولايزال العقار يحظى بمكانة مهمة لدى المستثمر الكويتي، لكن تقييمه يتطلب النظر إلى العائد الإيجاري ومعدلات الإشغال والتكاليف وإمكان التخارج، وليس الاكتفاء بتوقع ارتفاع الأسعار.وهناك اهتمام كذلك بالصكوك وأدوات أسواق النقد والأسهم، حسب أهداف المستثمر وأفقه الاستثماري. ومن خلال شركة الدولي إنفست، الذراع الاستثمارية للمجموعة، نعمل على توسيع نطاق الحلول الاستثمارية المتاحة. لكن لا يصح تعميم قطاع أو وجهة جغرافية واحدة على جميع أصحاب الثروات، فالمحفظة المناسبة تختلف من مستثمر إلى آخر حسب احتياجاته للسيولة ومستوى المخاطر الذي يستطيع تحمله.• هل لديكم توجه لإنشاء بنك أو أفرع رقمية موجهة لشريحة محددة؟- نؤمن بأن الخدمات المصرفية ستصبح أكثر تخصصاً حسب احتياجات الشرائح المختلفة، لكن إنشاء بنك مستقل أو فرع رقمي ليس هدفاً بحد ذاته. والسؤال الأساسي هو ما إذا كان النموذج الجديد سيختصر وقت العميل ويقدم خدمة أفضل بكفاءة تشغيلية أعلى. وقد تتحقق هذه القيمة عبر منصات متخصصة ومتكاملة مع خدمات البنك القائمة، دون الحاجة بالضرورة إلى إنشاء كيان منفصل. وندرس باستمرار الفرص المتاحة وفق جدواها ومتطلباتها التنظيمية، مع المحافظة على دور المشورة البشرية في القرارات المالية المعقدة. فالمهم تمكين العميل من اختيار القناة الأنسب له والحصول على تجربة متسقة، سواء عبر الهاتف أو الفرع.• جميع البنوك الكويتية تتحدث عن الرقمنة على أنها سباق لا ينتهي لتحسين الكفاءة التشغيلية وتخطي توقعات العملاء، فما خطتكم بهذا النطاق؟- بالنسبة إلينا، الرقمنة ليست مجرد نقل المعاملة الورقية إلى الهاتف، بل إعادة تصميم الخدمة حول ما يريد العميل إنجازه. وتترجم إستراتيجية «KIB Now» هذا التوجه من خلال حلول رقمية مرتبطة باحتياجاته اليومية. فتطبيق «DriveNow» يجمع البحث عن السيارة وخيارات تمويلها ضمن رحلة رقمية أكثر وضوحاً، بينما يوفر «BuyNow» خيارات للشراء والدفع والتمويل تتناسب مع احتياجات مختلفة، بما يساعد العملاء على إدارة مشترياتهم والتزاماتهم المالية بمرونة أكبر. ولدينا أيضاً خبرة في رقمنة الخدمات العقارية عبر منصة «KIB Aqari»، التي تعكس كيفية توظيف المعرفة المتخصصة بالقطاع العقاري في تطوير خدمات رقمية. وعلى المستوى التشغيلي، نعمل على تقليل الإجراءات اليدوية وتحسين استخدام البيانات ورفع الإنتاجية. ولا نقيس نجاح التحول الرقمي بعدد التطبيقات التي نطلقها، وإنما باستخدامها الفعلي، والوقت الذي توفره للعملاء، وأثرها على جودة الخدمة وكفاءة البنك.• هل تؤمن بمقولة إن بنوك الكويت متشابهة لحد ما شكلاً، لكن ليس جميعها قادراً على التوسع والنمو بالدرجة نفسها؟- قد تتشابه المنتجات والمتطلبات الرقابية، لكن الفروق الحقيقية تظهر في سرعة التنفيذ وجودة القرارات وكفاءة إدارة الموارد والمخاطر والقدرة على تطوير تجربة العميل.وفي «KIB» نستند إلى إرث عقاري متخصص، إلى جانب توسعنا في الخدمات المصرفية الإسلامية والرقمية والاستثمارية، بما يعزز قدرتنا على تنويع مصادر الدخل والاستجابة للتغيرات في السوق.وتعكس نتائج الأشهر التسعة الأولى من 2026 تقدماً في هذا الاتجاه، حيث ارتفع صافي الأرباح العائدة إلى المساهمين 30 % إلى 26.6 مليون دينار، ونمت الأصول 8 % إلى 4.74 مليار، فيما وصلت المحفظة التمويلية 3.48 مليار.ومصرفياً هذه المؤشرات مهمة، لكن الأهم القدرة على المحافظة على جودة النمو واستمراريته. فالتميز المصرفي لا يصنعه حجم البنك وحده، بل قدرته على تحويل إستراتيجيته وخبراته إلى نتائج ملموسة ومستدامة.ونعتقد أن المرحلة المقبلة ستعيد تعريف دور قطاع الخدمات المصرفية للأفراد داخل البنوك، بحيث لا يُقاس النجاح بحجم المحفظة التمويلية أو الحصة السوقية فقط، وإنما بقدرتنا على تحقيق نمو مربح ومستدام، وتنمية الإيرادات المتنوعة، وتحسين كفاءة التشغيل من خلال التحول الرقمي. وبالنسبة لنا الرقمنة ليست مجرد تطوير للخدمات، بل أداة إستراتيجية لتعزيز الإنتاجية وخفض تكلفة الخدمة وتحسين تجربة العميل، بما ينعكس إيجاباً على العائد والمخاطر في آن واحد.
المصدر: الرأي