تفاصيل عن تمويل البنوك لمشاريع الشباب
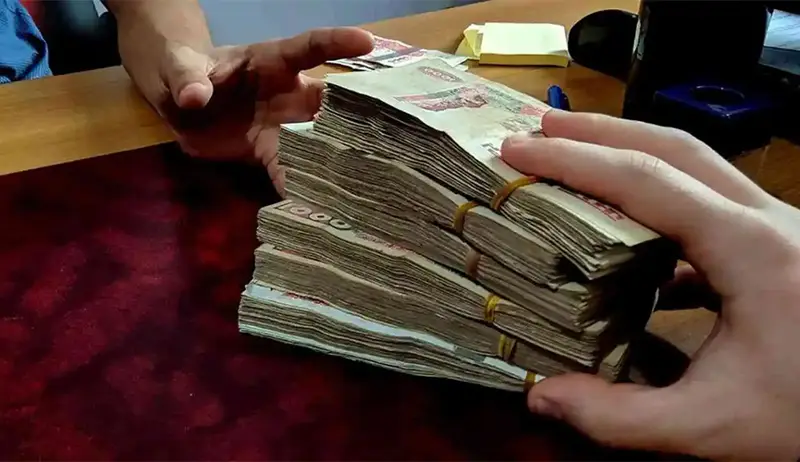
إعفاء كلي من الفوائد والرسوم التأخيرية مقابل تسديد أصل الدين تخصيص140 ألف مليار للمؤسسات الشبابية منذ استحداث الأجهزة كشفت توضيحات رسمية موجهة من وزير المالية محمد لمين لبو إلى عضو مجلس الأمة، كمال خليفاتي، عن تمويل البنوك العمومية لأكثر من 700 ألف مشروع منذ استحداث أجهزة دعم المقاولاتية، بغلاف مالي إجمالي تجاوز 1400 مليار دينار، أي 140 ألف مليار، في وقت لا تزال فيه نسبة معتبرة من القروض الممنوحة تواجه صعوبات في التسديد، وهو ما دفع البنوك إلى تشديد معايير دراسة الملفات والتركيز على الجدوى الاقتصادية والمالية للمشاريع قبل منح التمويلات. وحسب الرد المتعلق بالتدابير المزمع اتخاذها لتبسيط مسار الحصول على التمويل البنكي للمؤسسات الصغيرة والمتوسطة، والآليات المعتمدة لتقييم أداء البنوك في هذا المجال، فإن المؤسسات المصرفية العمومية تواصل أداء دورها في تمويل المشاريع المصغرة ومرافقة حاملي المشاريع الشباب، لاسيما عبر أجهزة الدعم العمومي، على غرار الوكالة الوطنية لدعم وتنمية المقاولاتية “ناسدا” المعروفة سابقا باسم “أنساج”، والصندوق الوطني للتأمين عن البطالة “كناك”، والوكالة الوطنية لتسيير القرض المصغر “أنجام”. وأوضح الرد أن التجربة المتراكمة في تمويل المشاريع أفرزت وضعية تتطلب تحقيق التوازن بين تشجيع المبادرة المقاولاتية والحفاظ على الموارد البنكية، بالنظر إلى أن نسبة معتبرة من القروض الممنوحة لا تزال في وضعية عدم التسديد، الأمر الذي جعل البنوك تولي أهمية أكبر لدراسة مدى قابلية المشاريع للاستمرار، ومؤهلات أصحابها وكفاءاتهم وقدرتهم على ضمان ديمومة نشاطاتهم. وشددت التوضيحات ذاتها على أن دور البنوك لا ينبغي أن يقتصر على توفير التمويل، بل يشمل أيضا تقييم الجدوى الاقتصادية للمشاريع، تفاديا للعودة إلى ممارسات التمويل المكثف التي ميزت بعض الفترات السابقة، مع الإبقاء على مرافقة حاملي المشاريع في إطار مقاربة تجمع بين تشجيع الاستثمار وضمان سلامة التمويلات. إعفاءات من الفوائد وإعادة جدولة القروض على 5 سنوات وفي سياق معالجة مديونية المشاريع المصغرة، أشار الرد إلى وضع عدة آليات خلال السنوات الأخيرة لتسوية وضعية المستفيدين من التمويلات، من بينها إجراءات أقرت خلال سنة 2026، تسمح، وفقا للشروط المعمول بها، بالإعفاء الكلي من الفوائد والرسوم التأخيرية مقابل التسديد الكامل لأصل الدين، كما تتضمن التدابير إمكانية إعادة جدولة القروض على مدى خمس سنوات، مع الإبقاء على الاستفادة من تخفيض معدلات الفائدة، وفق شروط محددة، لاسيما ما تعلق بتوفر العتاد. وتستفيد أجهزة دعم المشاريع المصغرة، وفق المصدر ذاته، من مرافقة مالية معتبرة من الدولة، من خلال تحمل الخزينة العمومية تكاليف تخفيض معدلات الفائدة، فضلا عن القروض بلا فوائد الموجهة لحاملي المشاريع، اعتمادا على الاعتمادات المالية المسجلة في ميزانية الدولة لفائدة الوزارة المكلفة بالمؤسسات المصغرة. صندوق للمؤسسات الناشئة يعتمد على الاستثمار وليس القروض وبخصوص تمويل المؤسسات الناشئة والمشاريع المبتكرة، أبرز الرد الدور الذي يؤديه الصندوق الجزائري للمؤسسات الناشئة “أ أس أف”، باعتباره شركة رأسمال استثماري مملوكة لستة بنوك عمومية، ويهدف إلى مرافقة المؤسسات الناشئة التي تتوفر على إمكانات نمو مؤكدة وآفاق واعدة للتطور والتوسع، وأوضح المصدر أن طريقة تدخل الصندوق تختلف عن التمويل البنكي التقليدي، إذ لا يقوم على منح قروض تترتب عنها التزامات بالسداد، وإنما يعتمد على أخذ مساهمات في رأسمال المؤسسات المستفيدة، بهدف المساهمة في تطويرها وتقاسم المخاطر المرتبطة بنشاطها. ويعتمد الصندوق، في انتقاء المشاريع، على معايير استثمارية تشمل إمكانات النمو والنموذج الاقتصادي وآفاق المردودية، من خلال هيئات وإجراءات داخلية مخصصة لتحليل الاستثمارات وانتقائها ومتابعتها. كما أن تقييم المشاريع المعروضة عليه يعود إلى الهيئات المختصة التابعة للصندوق، باعتباره شركة رأسمال استثماري تمارس نشاطها وفقا لقواعد الحوكمة وإجراءات الاستثمار المعتمدة، وفي إطار احترام التشريع والتنظيم المعمول بهما. 11.256 مليار دينار حجم القروض الموجهة للاقتصاد نهاية 2024 وعلى صعيد تمويل الاقتصاد الوطني، كشفت المعطيات المقدمة أن البنوك العمومية تحتل مكانة محورية في تمويل المؤسسات العمومية والخاصة والاستثمار الإنتاجي، حيث سجلت القروض الموجهة للاقتصاد، والممنوحة من طرف القطاع المصرفي، نموا بنسبة 5.3 بالمائة مع نهاية سنة 2024. وبلغ إجمالي رصيد هذه القروض 11.256، 5 مليار دينار، مقابل 10.694، 9 مليار دينار في نهاية سنة 2023، وهو ما يعكس حجم مساهمة القطاع المصرفي في تمويل النشاط الاقتصادي ومرافقة المؤسسات والمتعاملين الاقتصاديين. وفي إطار تحسين شروط الحصول على التمويل، أصدرت الوزارة الوصية مؤخرا توجيهات للبنوك العمومية ترمي إلى تعزيز مساهمتها في تمويل الاقتصاد، من خلال توسيع نطاق اللامركزية في قرارات منح القروض وتقليص آجال دراسة ومعالجة الملفات. كما تشمل هذه التوجيهات تحسين عرض الخدمات البنكية وتنويع منتجات التمويل، إلى جانب تحسين ظروف استقبال الزبائن والارتقاء بجودة الخدمات المقدمة، بما يسمح بجعل البنوك أكثر استجابة لاحتياجات المؤسسات والمتعاملين الاقتصاديين، من دون التخلي عن التقييم الدقيق للمخاطر المرتبطة بالتمويلات. تقليص آجال معالجة الملفات ومتابعة أداء البنوك وفيما يتعلق بتقييم أداء البنوك في مجال تمويل المؤسسات الصغيرة والمتوسطة، أكد الرد أن تحسين فرص الحصول على القروض لا يقتصر على إصدار التوجيهات، وإنما يتطلب متابعة مدى تنفيذها وقياس نتائجها ميدانيا. وتشمل مؤشرات التقييم أساسا آجال معالجة طلبات القروض، وشروط الحصول على التمويل، وحجم القروض الموجهة للمؤسسات، فضلا عن نوعية المرافقة المقدمة لحاملي المشاريع كما تهدف التوجيهات الموجهة إلى البنوك العمومية إلى تعزيز فعاليتها التشغيلية وتدعيم مساهمتها في تمويل الاستثمار الإنتاجي، على أن تسمح متابعة تنفيذها بتحديد مستوى التقدم المحرز، ورصد العراقيل التي لا تزال تحد من استفادة المؤسسات من التمويلات البنكية. وتندرج هذه التدابير، حسب التوضيحات الرسمية، ضمن مسعى السلطات العمومية لتحقيق التوازن بين تسهيل الحصول على التمويل وضمان الجدوى الاقتصادية للمشاريع الممولة، مع الحفاظ على متانة النظام البنكي، من خلال التكامل بين القروض البنكية وآليات الدعم العمومي الموجهة للشباب، وأدوات رأسمال الاستثمار المخصصة للمؤسسات الناشئة والمشاريع المبتكرة.
المصدر: الشروق