المصانع المتعثرة في مصر... هل يكفي صندوق بمليار جنيه لإعادة التشغيل؟
مصنع يمتلك آلات وعمالاً وطلبات شراء، لكنه لا يجد المال لشراء المواد الخام، يختلف عن مصنع لا يستطيع بيع إنتاجه بسعر يغطي تكاليفه. كلاهما قد يوصف بأنه متعثر، لكن العلاج ليس واحداً. وهذه هي المسألة التي ستحدد نجاح صندوق إعادة هيكلة المصانع المتعثرة في مصر: اختيار المنشآت التي تستطيع العودة إلى العمل والاستمرار فيه، وتحديد ما تحتاج إليه بالفعل.
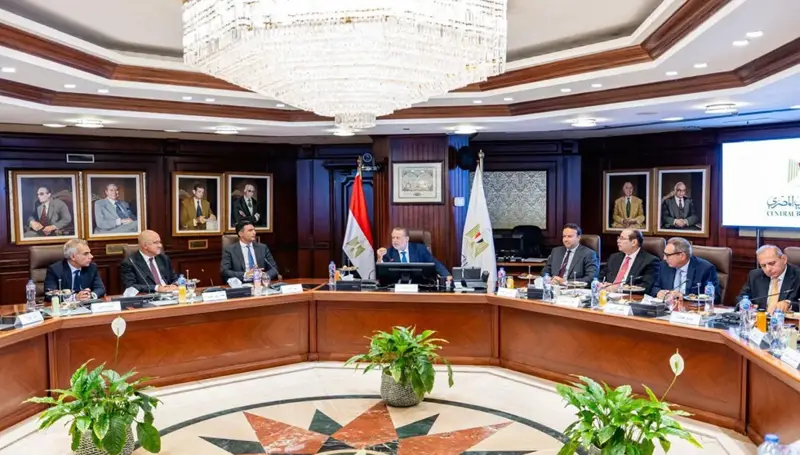
أعلن محافظ المصرف المركزي حسن عبد الله ووزير الصناعة خالد هاشم إطلاق الصندوق في الأول من تشرين الأول/أكتوبر 2026، بمشاركة مصارف، وبحجم مستهدف يبلغ مليار جنيه، أي نحو 19 مليون دولار. وبحسب هيئة الرقابة المالية، يُسدَّد المبلغ على أقساط وفق الفرص الاستثمارية. والصندوق أداة للاستثمار في ملكية الشركات وإعادة هيكلتها، بما يجمع هدف استعادة الإنتاج مع تحقيق عائد للمستثمرين.
حجم المشكلة وحدود المبادرة
في أيلول/سبتمبر 2025، نقلت تصريحات لوزير الصناعة آنذاك كامل الوزير أن نحو ستة آلاف مصنع بقيت تواجه صعوبات مالية، من ضمن حصر أوسع شمل نحو 11 ألف مصنع متعثر.
وفي تصريح منشور في التاسع من تشرين الأول 2026، قال محمود خليفة، المدير التنفيذي للاستثمار المباشر في "سي آي كابيتال"، إن الصندوق يستهدف تنفيذ 12 استثماراً، بمتوسط يتراوح بين 80 و85 مليون جنيه لكل منها، بعدما تلقى نحو 120 طلباً.
إذاً، يبدأ الصندوق بمجموعة محدودة من الفرص. تختلف احتياجات المنشآت وأحجامها، وقد يمتد أثر إنقاذ مصنع إلى مورديه وعملائه والعاملين فيه.
الخبيرة الاقتصادية حنان رمسيس ترى، في تصريحات خاصة، "أن المبادرة خطوة مهمة لاستعادة الإنتاج"، لكنها تتحفظ على كفاية رأس مالها قياساً بحجم التعثر. وتقترح التعامل مع المبادرة "كنقطة انطلاق تُقيَّم نتائجها تمهيداً للتوسع"، مع تشديدها على "أهمية دعم الدولة".
السيولة وحدها لا تكفي
قد يحتاج مصنع إلى تمويل التشغيل اليومي، وآخر إلى تسوية ديونه، وثالث إلى تحديث معداته أو تغيير إدارته وتسويقه. وإذا أُضِيف المال من دون معالجة سبب الخسارة، فقد تعود المنشأة إلى الإنتاج فترة قصيرة ثم تتوقف مجدداً.
ولهذا تركز معايير الصندوق على شركات لديها منتج وحصة سوقية، ولم تفقد قدرتها الاقتصادية الأساسية، ويمكن إنقاذها بإعادة هيكلة مالية وتشغيلية. وتتولى "سي آي كابيتال" إدارة استثمارات الصندوق، فيما تُقدَّم الطلبات عبر منظومة دعم المصنعين التابعة لوزارة الصناعة، ويقيّمها الصندوق.
وتشمل خطط التعافي إعادة هيكلة القروض، وضخ أموال جديدة، ورفع كفاءة التشغيل وتحسين الحوكمة. ومن نافل القول إن نجاح هذه الإجراءات يتطلب توافقاً بين الصندوق وأصحاب المصنع وإدارته والدائنين في شأن الالتزامات والصلاحيات وأولويات الإنفاق.
شراكة تحتاج إلى قواعد واضحة
ولأن الصندوق يدخل في أسهم وحصص الشركات، يصبح تحديد قيمتها مسألة أساسية. فالمالك يحتاج إلى معرفة ما سيتنازل عنه في مقابل الاستثمار، والمستثمر يحتاج إلى صلاحيات تسمح بتنفيذ الإصلاح وحماية أمواله.
توضح هيئة الرقابة المالية أن تقييم الفرص يجري قبل الاستثمار والتخارج، وأن صافي أصول الصندوق يُقيَّم مرتين سنوياً، بالاستعانة بمستشارين ماليين مستقلين مسجلين لديها.
لكن القيمة الدفترية أو التقديرية للأصول ليست الاختبار الوحيد. الأهم أن يستطيع المصنع بيع إنتاجه، ودفع أجور العاملين، وتسديد التزاماته، من دون العودة باستمرار لطلب إنقاذ مالي.
مكاسب مشروطة باستمرار الإنتاج
تشير رمسيس إلى أن إعادة التشغيل "قد تولّد فرص عمل وتدعم تدريب العمالة الفنية، وتتيح زيادة الصادرات وتدفقات النقد الأجنبي". وترى "أن تقييم الأثر يحتاج إلى معرفة نسبة المكون المحلي والمدة اللازمة لعودة المصانع إلى الإنتاج".
وتضيف: "هما معياران مهمان: المصنع الذي يعتمد بكثافة على مدخلات مستوردة يختلف أثره في النقد الأجنبي عن مصنع يستخدم مواد محلية، كما أن إعلان إنقاذ منشأة لا يساوي استعادتها طاقتها الإنتاجية أو قدرتها على المنافسة".
لذلك من الواجب متابعة الوظائف المستقرة والمبيعات والتدفقات النقدية، إلى جانب عدد المصانع التي عادت إلى العمل. وقد تمنح الاستثمارات الأولى صورة أوضح عن التمويل والخبرة اللازمين للتوسع.
من المتوقع أن تظهر قيمة الصندوق حين تتحول منشآت متوقفة إلى أعمال تستطيع الاستمرار. أما معالجة التعثر الصناعي على نطاق أوسع، فتحتاج أيضاً إلى بيئة تساعد المصانع في شراء مدخلاتها وإنتاج سلع تنافسية والوصول إلى أسواقها.
المصدر: النهار