”مال”: هل تبني عُمان بطاقة دفع أم سيادة رقمية؟
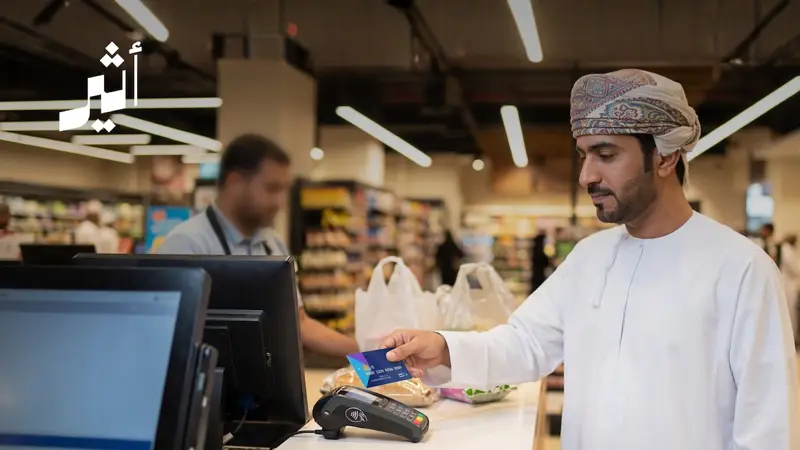
الملفات”مال”: هل تبني عُمان بطاقة دفع أم سيادة رقمية؟١٣ أكتوبر ٢٠٢٦ | 10:55 صباحًا محمد العريميمحرر وكاتب صحفي"مال"أثير - مـحـمـد الـعـريـمـيحين يمرر شخص بطاقته على جهاز دفع في متجر عُماني، لا تستغرق العملية سوى ثوانٍ. لكن خلف هذه اللحظة البسيطة شبكة من الأنظمة التي تتحقق من البطاقة وتعالج المعاملة وتسوّي المبلغ بين أطرافها.ومن هنا يبرز سؤال يتجاوز البطاقة نفسها: إذا كانت عُمان تستخدم شبكات الدفع العالمية، فلماذا تبني شبكة وطنية وبطاقة مثل ”مال”؟الإجابة لا تتعلق بإضافة بطاقة جديدة إلى محفظة المستهلك فحسب، بل بقدرة الدولة على امتلاك جزء من البنية التحتية التي تمر عبرها مدفوعاتها المحلية، وإدارتها وتطويرها.ما وراء البطاقةأعلن البنك المركزي العُماني الهوية الرسمية لبطاقة الدفع الوطنية ”مال“ في سبتمبر 2025، قبل إطلاقها التجريبي في نوفمبر من العام نفسه.ولا تقتصر ”مال“ على كونها بطاقة مصرفية محلية؛ فهي جزء من منظومة وطنية لمعالجة معاملات الدفع بالبطاقات وتسويتها، تعمل تحت إشراف البنك المركزي، وتصدرها المصارف ومقدمو خدمات الدفع المرخصون.وهنا يكمن الفرق: البطاقة هي ما يحمله المستخدم، أما الشبكة فهي البنية التي تدير مسار المعاملة خلفها.لذلك، فإن نجاح ”مال“ لا يُقاس بعدد البطاقات المصدرة فقط، بل بقدرة المنظومة على ربط المصارف والتجار والمستهلكين والخدمات الرقمية ضمن مسار وطني واسع للمدفوعات المحلية.وهذا ما يربط المشروع بمفهوم السيادة الرقمية؛ أي امتلاك الدولة قدرة على تشغيل جزء أساسي من بنيتها الرقمية وإدارته وتطويره، دون أن يعني ذلك الانعزال عن الشبكات العالمية أو الاستغناء عن Visa وMastercard.فالدول التي تبني أنظمة دفع وطنية لا تتخلى بالضرورة عن الشبكات الدولية، وإنما تسعى إلى توفير خيار محلي للمعاملات الداخلية، مع الاستفادة من الشبكات العالمية في المدفوعات العابرة للحدود.4 تجارب ودرس واحدتوضح تجارب الصين والهند وتركيا والسعودية كيف يمكن لشبكة دفع وطنية أن تتجاوز حدود البطاقة لتصبح جزءًا من البنية الاقتصادية.الصين: حضور محلي واسعتحولت شبكة China UnionPay من مشروع وطني للبطاقات إلى واحدة من أكبر شبكات الدفع عالميًا. وتشير تقديرات Euromonitor إلى أن أكثر من 99% من بطاقات الخصم المتداولة في الصين عام 2025 صدرت عبرها.لم يكن هذا الحضور نتيجة إصدار بطاقة محلية فحسب، بل ارتبط بتكامل الشبكة مع النظام المصرفي والسوق الصينية. ومع ذلك، لم يمنع انتشارها استمرار استخدام الشبكات الدولية.الهند: البطاقة وحدها لا تكفيأطلقت الهند شبكة RuPay لتوفير بديل وطني في سوق تهيمن عليها الشبكات الدولية، ثم وسّعت حضورها وربطت بطاقاتها الائتمانية بمنظومة المدفوعات الرقمية UPI.وارتفعت حصة RuPay من بطاقات الائتمان القائمة من 3% في السنة المالية 2022-2023 إلى 10% في 2023-2024، وفق بيانات بنك الاحتياطي الهندي.وتكشف التجربة أن نجاح الشبكة لا يعتمد على البطاقة وحدها، بل على اندماجها مع الخدمات المالية والمحافظ الرقمية والتجارة الإلكترونية.تركيا: من البديل إلى المنافستجاوزت حصة شبكة TROY الوطنية 25% من قيمة معاملات البطاقات في تركيا عام 2025، فيما بلغت قيمة معاملاتها نحو 4.8 تريليون ليرة، ووصل عدد بطاقاتها إلى نحو 90 مليونًا، بحسب بيانات مركز البطاقات بين البنوك التركي.وتوضح التجربة أن الشبكة الوطنية يمكن أن تستحوذ على حصة مؤثرة من السوق، لكن ذلك يتطلب قبولًا واسعًا لدى التجار والمصارف وثقة المستخدمين.السعودية: شبكة ضمن منظومة أوسعتقدم شبكة ”مدى“، التي أُطلقت عام 1990 وتعود ملكيتها إلى البنك المركزي السعودي، نموذجًا خليجيًا لربط نقاط البيع والصرافات الآلية والتجارة الإلكترونية ببنية دفع وطنية.وفي عام 2025، بلغت حصة المدفوعات الإلكترونية 85% من إجمالي مدفوعات التجزئة في المملكة، مقارنة بـ79% في 2024، مع تسجيل 14.6 مليار عملية إلكترونية خلال العام، وفق البنك المركزي السعودي.والدرس المشترك بين هذه التجارب أن قيمة الشبكة الوطنية لا تتحدد باسمها أو بوجودها، بل بمدى اندماجها في الاقتصاد اليومي واتساع استخدامها.هل يتعلق الأمر بالتكلفة والأمن والبيانات؟لا تعني ”مال“ الدخول في منافسة لإلغاء Visa أو Mastercard؛ فالشبكتان تؤديان دورًا مهمًا في السفر والتجارة والمدفوعات الدولية. لكن السؤال هو: هل تحتاج كل معاملة تبدأ وتنتهي داخل عُمان إلى الاعتماد على بنية دفع دولية؟عندما يكون المشتري والتاجر والحسابان داخل السلطنة، فإن وجود مسار وطني لمعالجة المعاملة يتيح خيارًا إضافيًا في التشغيل والتكلفة والتنظيم.ويكتسب هذا الخيار أهمية اقتصادية، خصوصًا إذا أسهم في خفض رسوم قبول المدفوعات لدى التجار، ومنح المؤسسات الصغيرة والمتوسطة تكلفة أكثر تنافسية.كما أن امتلاك البنية الوطنية يضيف قدرة محلية على إدارة النظام وتطويره ومراقبة مخاطره والاستجابة للحوادث، لكنه لا يعني أن الشبكة أصبحت محصنة من الهجمات السيبرانية أو الأعطال؛ فحماية هذه البنية تظل مسؤولية أساسية.أما البيانات، فلا يصح اختزال المسألة في القول إن البطاقة الوطنية تجعل جميع بيانات المدفوعات ملكًا للدولة. الأهم هو معرفة أين تُعالج المعاملات، ومن يدير البنية، وما القواعد التي تحكم الوصول إلى البيانات واستخدامها.وتظهر أهمية وجود مسار وطني أيضًا عند حدوث اضطرابات في إحدى حلقات البنية العالمية. فالشبكة المحلية لا تضمن استمرار المدفوعات في جميع الظروف، لكنها قد تمنح المنظومة خيارات تشغيلية إضافية تعزز مرونتها.ماذا تقدم ”مال“ للمستخدم والتاجر؟صُممت ”مال“ لتكون بطاقة وطنية للمعاملات المحلية، مع إمكانية استخدامها في أجهزة نقاط البيع والصراف الآلي والتجارة الإلكترونية المحلية، والعمل على توسيع قبولها خليجيًا عبر شبكة GCCNet، مع استمرار استخدام البطاقات الأخرى للمعاملات الدولية.ويتضمن هيكل الرسوم المعلن إعفاءات للمستهلكين ورسومًا تفضيلية لفئات من التجار والمؤسسات، مع استهداف خفض تكلفة قبول المدفوعات لدى التجار والمؤسسات الصغيرة والمتوسطة بما يصل إلى 50% مقارنة بالبطاقات الأخرى.لكن وجود هذه المزايا لا يحسم نجاح المشروع وحده؛ إذ يتوقف أثرها على انتشار البطاقة وقبولها لدى التجار، وسهولة استخدامها، ومدى تكاملها مع الخدمات الرقمية.اقرأ أكثر عن بطاقة ”مال“الاختبار الحقيقي يبدأ من الاستخدامتوضح التجارب الدولية أن الشبكة الوطنية تصبح مؤثرة عندما تنتقل من مرحلة البديل المتاح إلى خيار يستخدمه الناس بصورة طبيعية، لا تحتاج عُمان إلى تكرار تجربة الصين أو الهند أو السعودية حرفيًا؛ فلكل سوق حجمه واحتياجاته، لكنها تستطيع الاستفادة من الدرس المشترك بينها: البطاقة الوطنية تكتسب قيمتها الحقيقية عندما تقف خلفها شبكة قوية، وتكلفة تنافسية، وقبول واسع، وقدرة مستمرة على التطوير.وهنا يعود السؤال إلى لحظة الدفع الأولى: عندما يمرر العُماني بطاقة ”مال“، هل يستخدم بطاقة جديدة فحسب، أم يشارك في بناء بنية وطنية تمنح سلطنة عُمان قدرة أكبر على إدارة مدفوعاتها وتعزيز مرونتها الرقمية؟الأولىشارك هذا الخبر
المصدر: أثر
من عُمان
-
 للمرة الثامنة.. إدراج رئيس الجامعة العربية المفتوحة بعُمان ضمن قائمة أفضل 2% من العلماء الأكثر تأثيراً عالمياً
-
 جلالةُ السُّلطان يُصدر مرسومين سلطانيين بالتصديق على اتفاقيتي التعاون الفني والإعفاء المتبادل من التأشيرة مع أنجولا
-
 بورصة مسقط تغلق على انخفاض.. والقيمة السوقية تتراجع إلى نحو 39.63 مليار ريال
-
 وزير الخارجية يبحث مع نظيريه الروسي والأوزبكي تعزيز التعاون الثنائي ومستجدات الأوضاع الإقليمية والدولية