لماذا تدفع الدول النامية أكثر للاقتراض؟ الفائدة والعملات وآجال التسديد
حين تقترض حكومتان المبلغ نفسه، قد تواجهان فاتورتين مختلفتين. تتمكن إحداهما من الاقتراض بعملتها ولأجل بعيد، بينما تدفع الأخرى فائدة أعلى، وتلتزم بالتسديد بالدولار، ثم تعود سريعاً إلى السوق لتمويل استحقاقاتها. لكن الجنوب العالمي ليس كتلة واحدة؛ هو يضم اقتصادات مرتفعة الدخل ومصدري طاقة، إلى جانب دول فقيرة أو متعثرة. لذلك، تتطلب المقارنة النظر إلى شروط التمويل ومخاطره، لا التصنيف الجغرافي وحده.
فجوة الفائدة... ومثال مصري أميركي
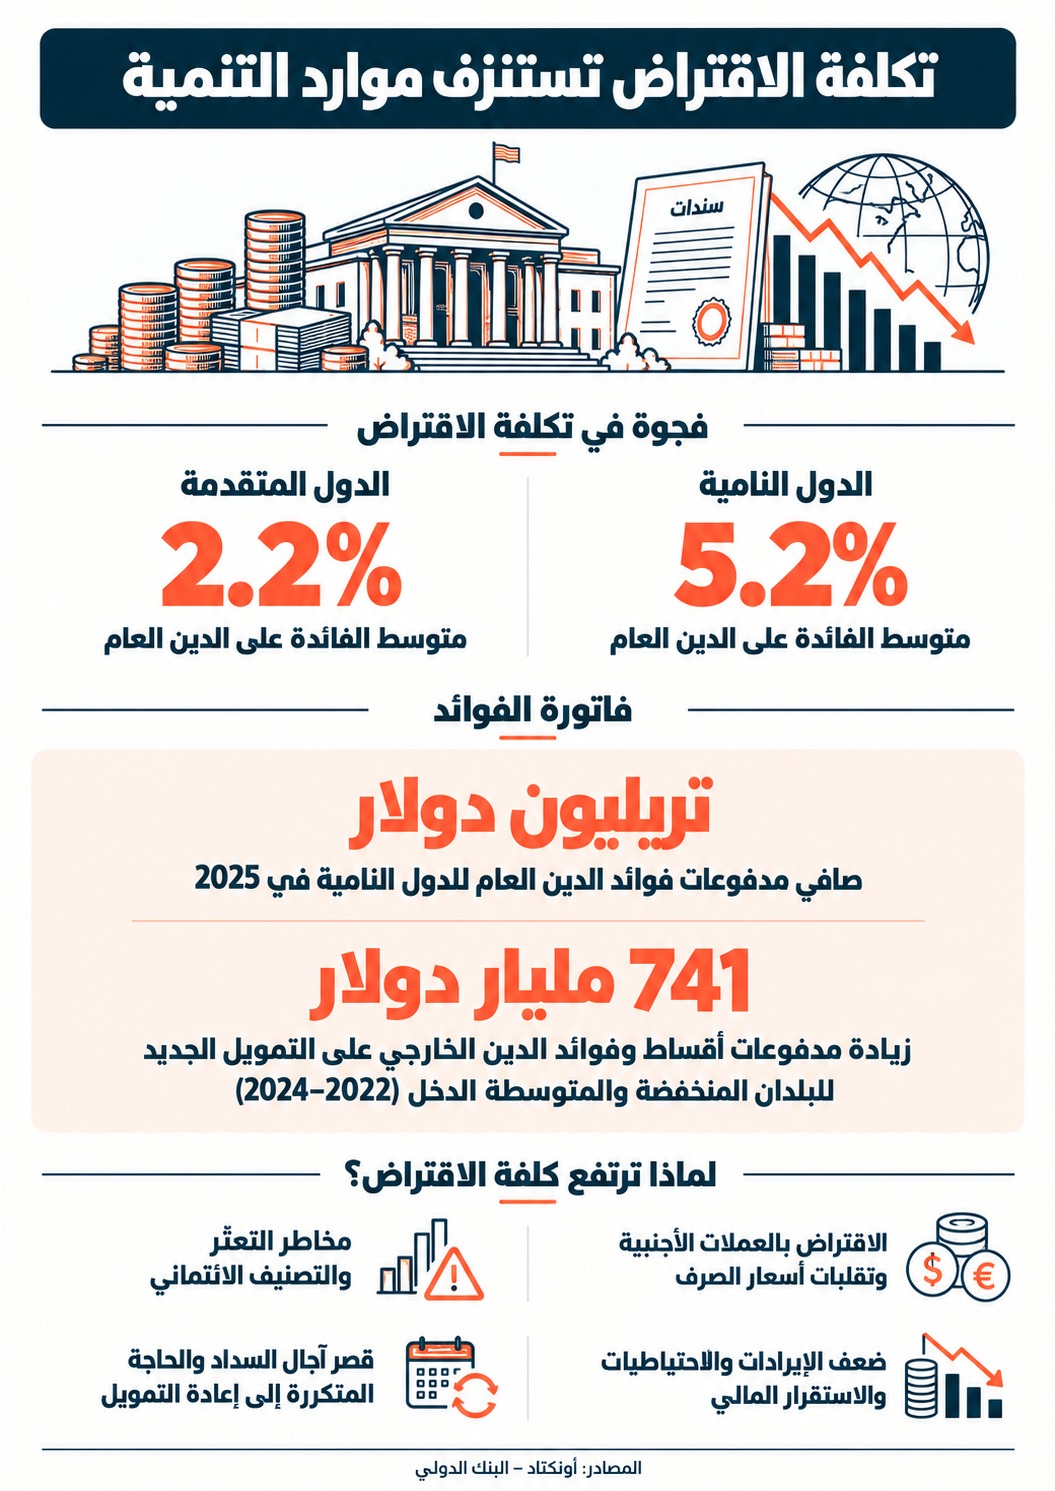
بحسب تقرير "عالم من الديون" الصادر عن مؤتمر الأمم المتحدة للتجارة والتنمية (أونكتاد) في تشرين الأول/أكتوبر 2026، بلغ متوسط الفائدة على الدين العام 5.2 في المئة في البلدان النامية، في مقابل 2.2 في المئة في المتقدمة. وناهز صافي مدفوعات الفائدة العامة للبلدان النامية تريليون دولار في عام 2025. وهذه متوسطات تعكس اختلاف العملات والآجال وتركيبة الديون، وليست أسعاراً لقروض متطابقة.
تُظهِر مقارنة أقرب بين إصدارين دولاريين لخمس سنوات: أصدرت مصر في 4 شباط/فبراير 2025 سندات بعائد 8.625 في المئة، بينما أصدرت الخزانة الأميركية في 31 كانون الثاني/يناير سندات بعائد 4.330 في المئة، وفق وثائق الإصدار المصري المنشورة عبر بورصة لندن ونتائج المزاد الأميركي. العائد المصري يقارب الضعف، لكن الفارق لا يعكس الدخل وحده؛ التصنيف والسيولة ومخاطر عدم التسديد مختلفة، ومصر تقترض بعملة أجنبية، بينما تقترض أميركا بعملتها.
أموال للتسديد أكثر من التمويل الجديد
بحسب تقرير البنك الدولي للديون الدولية لعام 2025، سددت البلدان المنخفضة والمتوسطة الدخل خلال الفترة 2022-2024 أقساطاً وفوائد خارجية تزيد بنحو 741 مليار دولار على التمويل الجديد الذي تلقته، مسجلة أكبر صافي تدفق خارج مرتبط بالدين الخارجي في خمسين سنة على الأقل.
وبلغ دينها الخارجي 8.9 تريليونات دولار في عام 2024، وفوائده نحو 415 ملياراً. وتشمل هذه الأرقام ديناً عاماً وخاصاً، فلا تُجمَع مع فوائد الدين العام لدى "أونكتاد". وهكذا، قد يمول القرض الجديد التزامات قديمة بدلاً من مدرسة أو مصنع.
لماذا تختلف المخاطر والتكلفة؟
ينظر المقرض إلى الإيرادات والاحتياطيات والتضخم والمؤسسات وتاريخ التسديد، وليس حجم الدين وحده. قد تتحمل دولة مديونية أعلى إذا كانت قدرتها على التحصيل والتمويل أكثر استقراراً. والمهم أيضاً مقدار ما تستهلكه الفوائد من إيرادات الحكومة. كذلك، يختلف الدين الخارجي، المحدد عادة بإقامة الدائن، عن الدين بالعملة الأجنبية.
#Quote#
وتستفيد الدول المصدرة للعملات الاحتياطية من طلب دولي على سنداتها. أما الدولة المقترضة بالدولار، فتحتاج إلى توفيره، ولو تراجعت عملتها، فدين بمليار دولار يعادل 20 مليار وحدة محلية عندما يكون الدولار بعشرين، ويصبح 30 ملياراً إذا ارتفع إلى ثلاثين، بزيادة 50 في المئة دون اقتراض إضافي.
آجال أقصر وتصنيفات مؤثرة
تشير "أونكتاد" إلى تراجع متوسط آجال السندات السيادية بالعملة الأجنبية في عينتها من نحو 17 سنة قبل عام 2021 إلى 9.5 سنوات في عام 2025.
وهذا يقرب موعد إعادة التمويل، ويكشف الحكومة على فائدة السوق وشهية المستثمرين وقتها. أما الاقتراض المحلي، فقد يقلل مخاطر الصرف، لكنه قد يكون أغلى ويزاحم تمويل الشركات.
وتؤثر التصنيفات الائتمانية أيضاً. على الرغم من وجود مخاطر فعلية، تدعو مؤسسات أممية إلى تحسين شفافية المناهج والبيانات. ولا يعني ذلك أن كل علاوة فائدة غير مبررة.
التمويل الميسّر... استثناء محدود
تقدم المؤسسة الدولية للتنمية قروضاً قد تمتد إلى 30-40 سنة، بفترات سماح وفوائد منخفضة أو معدومة بحسب الأداة والأهلية، إضافة إلى المنح. وبلغت التزاماتها 30.53 مليار دولار في السنة المالية المنتهية في حزيران/يونيو 2026، منها 8.45 مليارات منحاً. لكنها موارد محدودة، وبعض التمويل الرسمي مرتبط بمشاريع أو إصلاحات ومراجعات.
وتشير "أونكتاد" إلى أن 51 دولة نامية، يسكنها 3.7 مليارات شخص، تنفق على الفوائد أكثر من الصحة أو التعليم، لا مجموعهما بالضرورة. لذلك، تتطلب المعالجة إدارة وشفافية داخلياً، وتمويلاً ميسّراً أوسع وإعادة هيكلة أسرع دولياً. فالسؤال ليس كم تقترض الدولة فقط، بل بأي شروط، ولأي غرض، وكيف تسدد دون استنزاف مستقبلها. والأهم أن تتحول حصيلة الاقتراض إلى قدرة إنتاجية وإيرادات وفرص عمل، وأن يُقَاس نجاحه بما يضيفه إلى حياة الناس، لا بمجرد القدرة على إصدار سند جديد.
المصدر: النهار
من لبنان
-
 بسبب الحرب على إيران.. دولة عُظمة تُعاني من نقص في أدوية ضغط الدم والسرطان
-
 الخارجية السعودية: نستنكر بأشد العبارات استهداف ناقلة غاز تابعة لشركة قطر لنقل الغاز في مياه الخليج العربي
-
 وفود كويتيّة إلى لبنان والعلاقة إلى استعادة تفاعلها الوثيق
-
 الاستخبارات السورية تعتقل خلية لـداعش متورطة في اغتيالات بدير الزور