إصلاح المصارف السورية يبدأ من السياسة النقدية
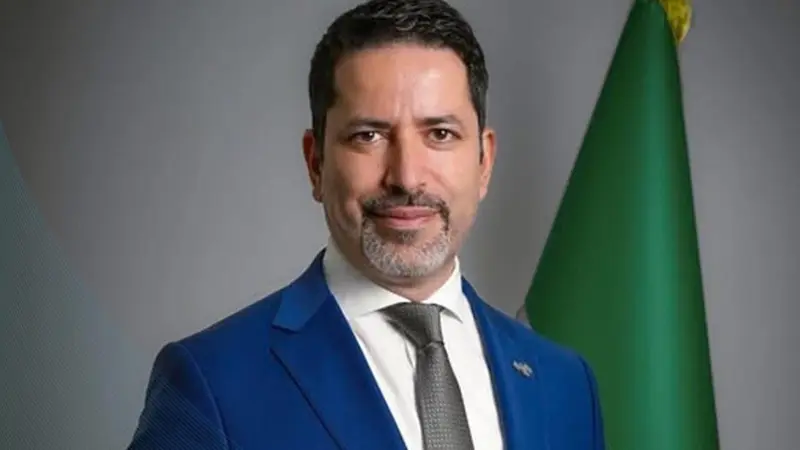
تأتي مشاركة حاكم مصرف سورية المركزي صفوت رسلان في منتدى إسطنبول الاقتصادي في وقت تتزايد فيه أهمية إصلاح القطاع المصرفي السوري وإعادة تفعيل علاقاته المالية الدولية، بما يتيح له استعادة دوره في تمويل الاقتصاد. ويرى قوشجي أن المصارف السورية تواجه حالة شلل وظيفي لا تعود إلى ضعف في بنيتها التقنية أو التنظيمية، بل إلى خلل بنيوي في السياسة النقدية وإدارة النقود فعلى الرغم من أن الجهاز المصرفي يعمل بنظام عمليات متوافق مع المصارف العالمية، لا يزال دوره في تمويل الاستثمار محدوداً بسبب حبس السيولة وغياب أدوات نقدية فعّالة. ويعتبر قوشجي أن توصيات البنك الدولي لا تنسجم مع الواقع السوري، لأن التشوهات العميقة في الهيكل الاقتصادي تمنع تطبيق وصفات معيارية صُممت لاقتصادات مستقرة. ويوضح أن القطاع المصرفي السوري يعمل وفق أنظمة التوافق العالمية من حيث المراسلة والامتثال والمعايير المحاسبية وأنظمة التحويل، لكن هذا التوافق لا ينعكس على دوره الاقتصادي، لأن المصارف لا تمتلك السيولة الكافية لتلبية السحوبات أو تمويل المشاريع. ويؤكد أن المشكلة ليست في المصارف، بل في السياسة النقدية التي تحبس السيولة داخل مصرف سورية المركزي، وتحرم الجهاز المصرفي من وظيفته الأساسية المتمثلة في خلق الائتمان وتدوير النقود داخل الاقتصاد. بين التعطيل وغياب الفاعلية يرى قوشجي أن تمكين القطاع المصرفي من أداء دوره الطبيعي يتطلب تطوير نظام العمليات في مصرف سورية المركزي وتفعيل أدوات السياسة النقدية المعروفة عالمياً، وفي مقدمتها سعر الفائدة، الذي ينبغي أن يتحول إلى أداة حقيقية لضبط التضخم وجذب الودائع، بدلاً من أن يبقى مجرد رقم إداري لا يعكس واقع السوق. ويشير إلى أن غياب سوق نشطة للسندات الحكومية يحرم المصرف المركزي من واحدة من أهم أدوات إدارة المعروض النقدي، وهي عمليات السوق المفتوحة، الأمر الذي يجعل السياسة النقدية تعتمد على إجراءات إدارية بدلاً من الأدوات الاقتصادية. كما يلفت إلى أن الاحتياطي القانوني يُستخدم حالياً أداةً لتقييد السيولة، في حين تتمثل وظيفته الأصلية في تحقيق توازن نقدي بين المصارف وضمان استقرار النظام المالي. وفي ما يتعلق بإدارة السيولة، يوضح قوشجي أن حصرها داخل المصرف المركزي يجعل المصارف عاجزة عن الإقراض، ويحرم الاقتصاد من قدرته على توليد تدفقات نقدية جديدة. البنك الدولي والواقع السوري يشرح قوشجي أن توصيات البنك الدولي تستند إلى نموذج إصلاحي يفترض وجود اقتصاد منتج وسياسة نقدية مستقرة وسوق مالية فعّالة، في حين يختلف الواقع السوري جذرياً عن هذه الافتراضات، نتيجة مجموعة من الاختلالات البنيوية التي تحد من فاعلية الإصلاحات المقترحة. ويشير إلى أن الاقتصاد السوري لا ينتج سيولة كافية، وأن الحركة النقدية تعتمد على التحويلات والنقد المكتنز خارج المصارف، ما يجعل أي إصلاح مصرفي عاجزاً عن إحداث أثر حقيقي من دون إصلاح اقتصادي موازٍ. ويضيف إن هناك فجوة بين النظام النقدي والهيكل الاقتصادي، إذ يعمل النظام النقدي بمنطق التحكم الإداري، بينما يعمل الاقتصاد بمنطق التكيّف مع عدم الاستقرار، وهو ما يجعل تطبيق الوصفات الدولية أمراً غير ممكن في ظل هذا الانفصال. ويؤكد أن البنك الدولي يفترض وجود أدوات للسياسة النقدية جاهزة للتفعيل، بينما هذه الأدوات في سورية إما غائبة أو غير مستخدمة أو غير مؤثرة. كما أن أي إصلاح خارجي يفترض وجود سيولة قابلة للتدوير، في حين أن السيولة، بحسب قوشجي، محجوزة داخل المصرف المركزي، ما يحوّل المصارف إلى مؤسسات بلا قدرة على التمويل. يحدد قوشجي مسار إعادة الحياة إلى المصارف السورية في مجموعة من الإجراءات المترابطة، تبدأ بتحرير السيولة تدريجياً، من خلال إعادة توزيعها بين المصارف ورفع سقوف السحب وتفعيل آليات ضخ نقدي مدروسة. ويشدد على ضرورة تفعيل أدوات السياسة النقدية، عبر اعتماد سعر فائدة واقعي، وإنشاء سوق للسندات الحكومية، وتوظيف الاحتياطي القانوني بصورة وظيفية، ووضع سياسة واضحة لإدارة المعروض النقدي. كما يؤكد أن استعادة الثقة المصرفية تتطلب ضمان الودائع، وتعزيز الشفافية النقدية، وتحقيق استقرار سعر الصرف، وتوفير أدوات ادخار حقيقية. ويرى أن مواءمة النظام النقدي مع الهيكل الاقتصادي تستدعي إعادة صياغة العلاقة بين السياسة النقدية والاقتصاد الحقيقي، بحيث يصبح النقد أداة لدعم الإنتاج، لا أداة للضبط الإداري. يخلص قوشجي إلى أن إصلاح القطاع المصرفي السوري لا يمكن أن يتحقق من خلال توصيات معيارية جاهزة، بل يحتاج إلى إصلاح نقدي بنيوي يعيد تعريف دور المصرف المركزي، ويحرر السيولة، ويفعّل أدوات السياسة النقدية، ويعيد الثقة إلى الجهاز المصرفي، ويؤكد أن إعادة الحياة إلى المصارف تبدأ من إصلاح السياسة النقدية، لا من إصلاح المصارف نفسها، لأن المصرف الذي لا يمتلك السيولة لا يمكن أن يكون مؤسسة مالية، مهما بلغت درجة توافقه مع الأنظمة العالمية.
المصدر: الوطن